こんにちは。
今日も私なりにゆるめに書いていきたいと思います。
投資やNISAの話を見ていると、毎月3万円、5万円と積み立てている例が出てきます。
自分は月3,000円くらいしか出せそうにないと、「この金額では意味がないのかな」と感じることもありますよね。
でも私は、資産形成で最初に見るものは給料の金額ではなく、毎月いくらなら家計を苦しくせず残せるかだと思っています。
大きな金額を無理に投資するより、小さな黒字を長く積み重ねる方が現実的です。
先に結論:給料が低くても資産形成はできる
給料が低くても資産形成は可能です。
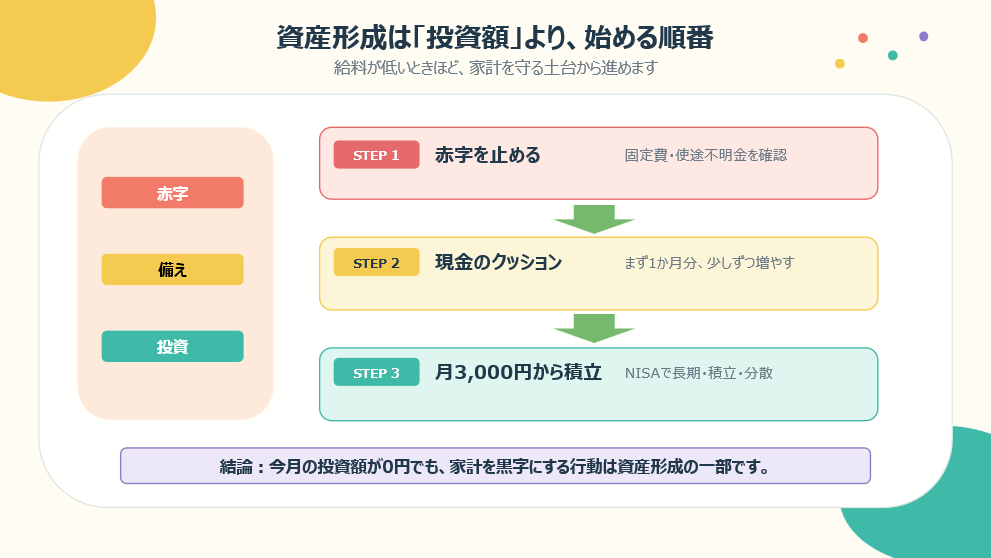
ただし、いきなり投資額を増やすのではなく、「家計の赤字を止める・現金の備えを作る・少額投資を始める」の順番で進めます。
月3,000円でも5,000円でも大丈夫です。苦しい月は積立額を減らしたり、いったん止めたりしても構いません。資産形成は、投資を休まず続ける競争ではなく、家計を壊さず長く続けるものです。
今月は投資に回せるお金が0円だったとしても、固定費を見直したり、カードの残高を減らしたり、現金の備えを作ったりする行動は、立派な資産形成の一部だと思います。
図1 資産形成は「投資額」より、始める順番
まずは毎月の黒字額を確認する
最初に、手取り収入から家賃、食費、光熱費、通信費、保険料、日用品などを引き、毎月いくら残るかを確認します。
細かく1円まで合わせなくても、ざっくりで大丈夫です。
毎月赤字なら、投資額は一度0円にしてもよいと思います。
通信費やサブスクなどの固定費、使途が分からない少額決済、分割払いやリボ払いなどを確認します。
借入金利が高い場合は、期待できる投資収益より利息負担の方が大きくなることもあります。
お金を「暮らす・守る・育てる」に分ける
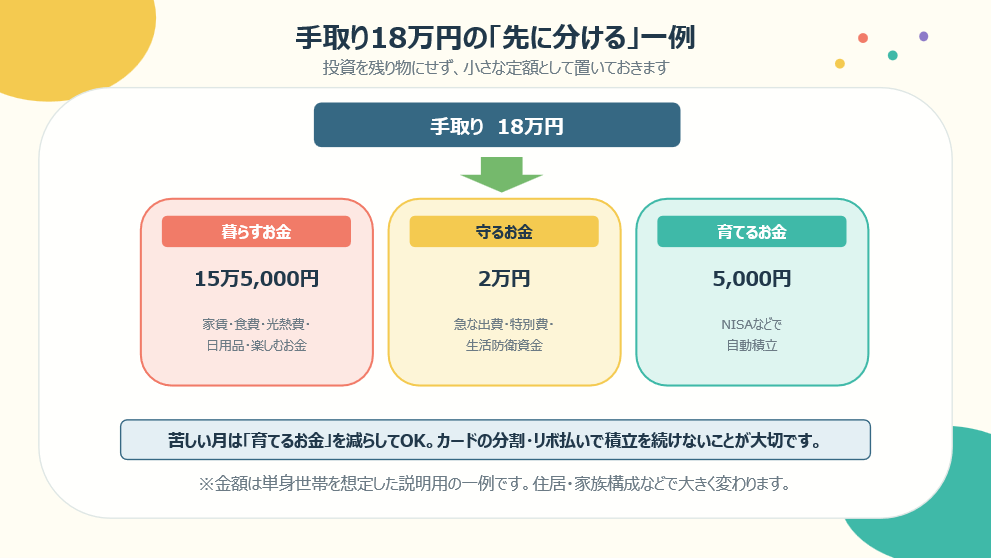
家計が黒字になったら、給料日にお金を3つへ分けます。
毎月の生活に使う「暮らすお金」、急な出費へ備える「守るお金」、将来へ積み立てる「育てるお金」です。
たとえば手取り18万円の一人暮らしなら、暮らすお金を15万5,000円、守るお金を2万円、育てるお金を5,000円とする方法があります。
これは説明用の一例で、家賃や家族構成によって変わります。
最初は、育てるお金より守るお金を多めにしても大丈夫です。病気、退職、家電の故障などがあっても、投資商品を慌てて売らずに済むよう、まず生活費1か月分を目安に現金を作り、その後3〜6か月分へ少しずつ増やします。
生活防衛資金がまだ少ない時期は、守るお金2万円、育てるお金3,000円などでもよいと思います。貯金と投資を同時に少額ずつ始めると、どちらか一方だけを後回しにしにくくなります。
図2 手取り18万円の「先に分ける」一例
20代の現実的なプラン:月3,000〜5,000円から
20代は、給料がまだ高くなくても、投資を続けられる時間が長いのが強みです。
最初は月3,000円か5,000円を自動積立にし、給料が入った後に自動で引き落とされるよう設定します。
昇給したら、増えた手取りの全部を投資する必要はありません。
たとえば手取りが月5,000円増えたら、そのうち1,000円だけ積立を増やす形でも十分です。生活を楽しむお金と将来のお金を両方残します。
30代の現実的なプラン:家計の変化に合わせる
30代は、住宅費、結婚、子育て、教育費などで、家計が大きく変わりやすい時期です。
20代より収入が増えていても、自由に使えるお金が増えているとは限りません。
そのため、月1万円を基本額にしながら、教育費が重い時期は5,000円へ減らす、固定費が下がったら1万5,000円へ増やすなど、金額を動かせる計画が向いています。
老後資金だけでなく、住宅購入や数年以内に使う教育費は預貯金で分けておきます。
近く使う予定のお金を値動きの大きな商品へ入れると、必要な時期に価格が下がっているかもしれません。
小さな積立を20年間続けるとどうなる?
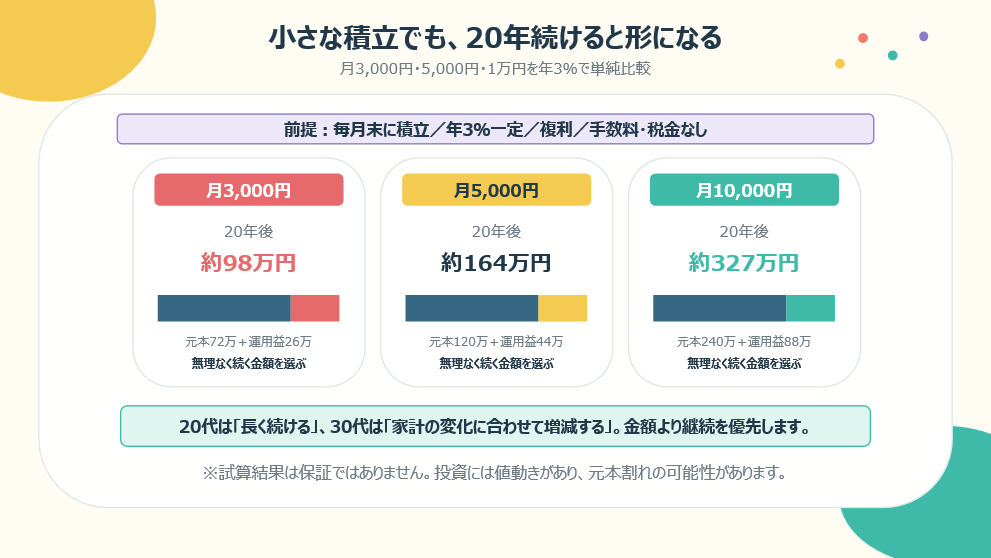
毎月末に一定額を積み立て、年3%で複利運用できたと仮定すると、月3,000円は20年後に約98万円、月5,000円は約164万円、月1万円は約327万円になります。
それぞれの積立元本は72万円、120万円、240万円です。手数料や税金は考慮せず、利回りが一定という単純な試算なので、実際の結果を保証するものではありません。
月3,000円だけで老後資金のすべてを準備するのは難しいかもしれません。
ただ、20年で元本72万円を積み立てる習慣ができます。収入が増えたときに月5,000円、1万円へ変更すれば、その後の積み上がりも変わります。
図3 小さな積立でも、20年続けると形になる
NISAは小さな積立にも使える
少額投資では、NISAのつみたて投資枠を使う方法があります。
2026年9月1日時点の成人向けNISAでは、つみたて投資枠は年間120万円です。
月3,000円なら年間3万6,000円なので、枠を使い切ることより、無理なく続けることを優先します。
商品は、国内外へ広く分散された低コストのインデックスファンドなどが候補になります。
対象となる指数、投資地域、信託報酬などのコスト、値下がりしたときに続けられそうかを確認します。
NISAを使っても元本は保証されません。
金融庁も、投資信託などには元本割れのおそれがある一方、長期・積立・分散によってリスクと付き合いながら資産形成を目指す考え方を紹介しています。
給料が低いときに、やらない方がよいこと
1つ目は、生活費まで投資へ回すことです。
給料日前にカード払いで生活する状態なら、投資額を減らして家計を整えます。
2つ目は、少ない元手を早く増やそうとして、高いリスクへ集中することです。
「必ず増える」「元本保証で高利回り」といった話には近づかず、仕組みを理解できる商品を選びます。
3つ目は、相場が下がったときに怖くなって全部売ることです。
値下がりが苦しく感じるなら、自分が悪いのではなく、投資額や商品の値動きが合っていない可能性があります。
積立額を小さくしたり、資産配分を見直したりします。
まとめ
給料が低くても、家計を守りながら少額を長く積み立てれば、資産形成は可能です。
最初は家計の赤字を止め、現金の備えを作り、その後に月3,000円や5,000円から投資を始めます。
20代は長い時間を味方にし、昇給したときに少しずつ増額する。
30代は住宅や教育費などに合わせて、積立額を柔軟に増減する。
年代によって家計は違っても、無理をしないことは共通です。
私は、資産形成を「余裕のある人だけがするもの」ではなく、今の家計の中で未来のお金を少しずつ分けておくことだと思っています。
ひとりごと
投資額を人と比べると、少ないように感じることがありますよね。
でも、家賃も家族構成も働き方も違うので、同じ金額を目指す必要はないと思います。
私なら、積立額の大きさより、給料日前に不安にならず生活できることを優先します。
そのうえで余った数千円を未来へ回すくらいが、ゆるく続けるにはちょうどよいです。
※
本記事はFP・CMAとしての個別相談や助言ではなく、一般的な情報提供を目的としております。
特定の金融商品や投資手法、投資助言を行うものではありません。
また、個々の読者の資産状況、収入、家族構成、リスク許容度等を踏まえた個別具体的な投資判断を行うものでもありません。
シミュレーションは、毎月末に一定額を積み立て、年利3%で複利運用し、手数料・税金を考慮しない単純計算です。
実際の成果を保証するものではなく、投資には元本割れの可能性があります。
税制・社会保険制度・金融商品等の内容は変更される可能性があります。
最終的な判断にあたっては、金融庁、国税庁、厚生労働省その他の公的機関や各金融機関等が公表する最新情報をご確認ください。
【参考・出典】
・金融庁「資産形成の基本」(https://www.fsa.go.jp/policy/nisa2/invest/index.html)