こんにちは。
今日も私なりにゆるめに書いていきたいと思います。
20代は、仕事を始めたばかりだったり、一人暮らしを始めたり、趣味や旅行も楽しみたかったりと、お金を使う場面が多いですよね。投資に興味はあっても、「毎月5,000円くらいでは少なすぎるのかな」と感じることもあると思います。
でも私は、20代の資産形成は、最初から大きな金額を用意することより、少額を長く続ける仕組みを作ることが大切だと思っています。
先に結論:月5,000円を自動で積み立てるところからで十分
結論から言うと、生活に無理がない範囲で月5,000円をNISA口座に設定し、低コストで広く分散されたインデックスファンドを自動積立する。20代の第一歩は、これくらいシンプルでよいと思います。
NISAの投資枠を使い切る必要はありませんし、最初から複数の商品を組み合わせる必要もありません。まずは投資を生活の中に入れ、値動きに慣れながら続けることを優先します。
ただし、投資には元本割れの可能性があります。近いうちに使うお金まで投資へ回さず、生活費とは分けて考えることが前提です。
20代の強みは、投資に使える「時間」が長いこと
20代の資産形成で大きな強みになるのは、収入の多さではなく時間です。毎月の積立額が小さくても、30年、40年と続けられる可能性があります。
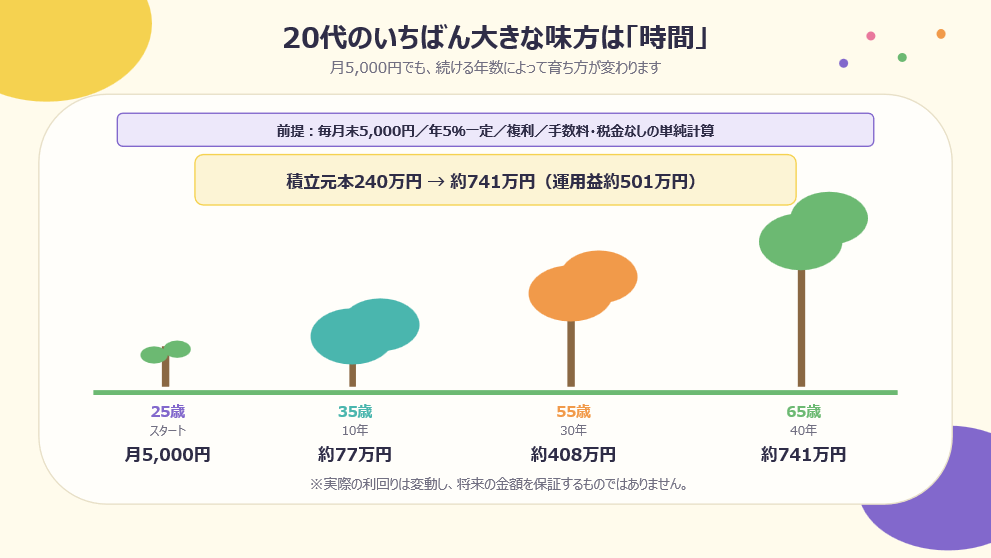
たとえば、毎月5,000円を40年間積み立てると、元本は240万円です。仮に年3%で運用できた場合は約459万円、年5%なら約741万円になります。
30年間なら、元本は180万円。年3%の仮定で約289万円、年5%では約408万円です。年5%のケースで比べると、40年間と30年間では約333万円の差になります。
もちろん、実際の利回りは毎年変動します。年3%や5%で増え続ける保証はありません。シミュレーションは将来の予想ではなく、「始める時期と続ける期間が結果に影響する」というイメージをつかむための目安です。
図1 20代のいちばん大きな味方は「時間」
NISAは投資商品ではなく、非課税で運用するための箱
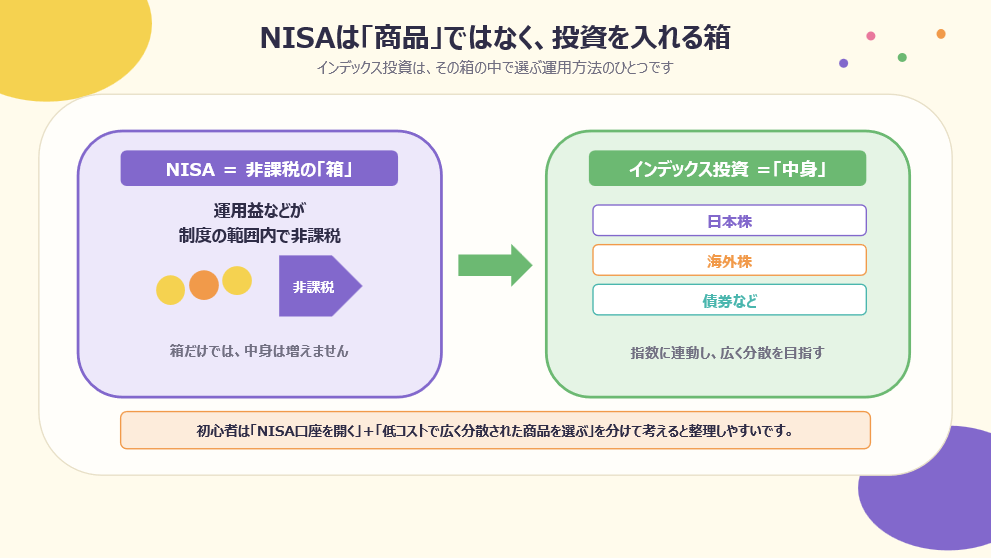
NISAとインデックス投資は同じもののように見えますが、役割が違います。NISAは投資商品ではなく、一定の条件で投資による利益が非課税になる口座、いわば「箱」です。
2026年9月時点の成人向けNISAは、利用する年の1月1日時点で18歳以上の国内居住者が対象で、つみたて投資枠は年間120万円です。非課税保有期間は無期限で、成長投資枠と合わせた非課税保有限度額は1,800万円です。
月5,000円なら年間の投資額は6万円なので、つみたて投資枠にはかなり余裕があります。枠が大きくても、生活を苦しくしてまで使い切る必要はありません。
また、NISAを使えば必ず増えるわけではありません。税金が優遇される箱であって、中に入れた投資信託の価格は上がることも下がることもあります。
図2 NISAは「商品」ではなく、投資を入れる箱
インデックス投資は、みんなの動きをまとめて買うイメージ
インデックス投資は、日経平均株価やTOPIX、世界の株式市場を表す指数などに連動する運用成果を目指す方法です。
特定の会社が今後伸びるかを予想して1社へ集中するのではなく、指数に含まれる多くの会社へまとめて投資するイメージです。投資信託を使えば、月5,000円でも国内外のさまざまな企業へ分散できます。
もちろん、分散しても元本割れがなくなるわけではありません。株式市場全体が下がると、インデックスファンドも下がります。ただ、1社だけに投資するより、特定の企業の業績に左右されにくくなります。
金融庁も、安定的な資産形成を考えるうえで、長期・積立・分散投資が有効な選択肢の1つとしています。
投資を始める前に、3つのお金を分ける
投資口座を作る前に、私はお金を3つに分けて考えると分かりやすいと思っています。
1つ目は、毎月の生活費。
2つ目は、引っ越し、旅行、車検など数年以内に使うお金。
3つ目が、しばらく使う予定のない、将来へ育てるお金です。
投資へ回すのは、基本的に3つ目のお金です。
急な病気や失業、家電の故障などに備える生活防衛資金も、預貯金で確保しておきます。
また、リボ払いやカードローンなど金利の高い借入がある場合は、投資より返済を優先した方が家計改善につながることがあります。
初心者がインデックスファンドを選ぶときの確認項目
商品を選ぶときは、過去の値上がりランキングだけを見るのではなく、次の4つを確認します。
1つ目は、どの指数への連動を目指す商品か。
2つ目は、投資先が国内だけか、先進国か、全世界か。
3つ目は、保有中にかかる信託報酬などのコスト。
4つ目は、NISAのつみたて投資枠の対象商品かどうかです。
初心者の場合、広い地域へ分散され、仕組みが理解しやすく、コストの低い商品を1本選ぶだけでも十分だと思います。商品名の人気だけで決めず、交付目論見書で投資対象や費用を確認します。
なお、株式中心の商品は、短期間では大きく下がることがあります。値下がりにどこまで耐えられそうかも考え、心配なら積立額を小さくする方法があります。
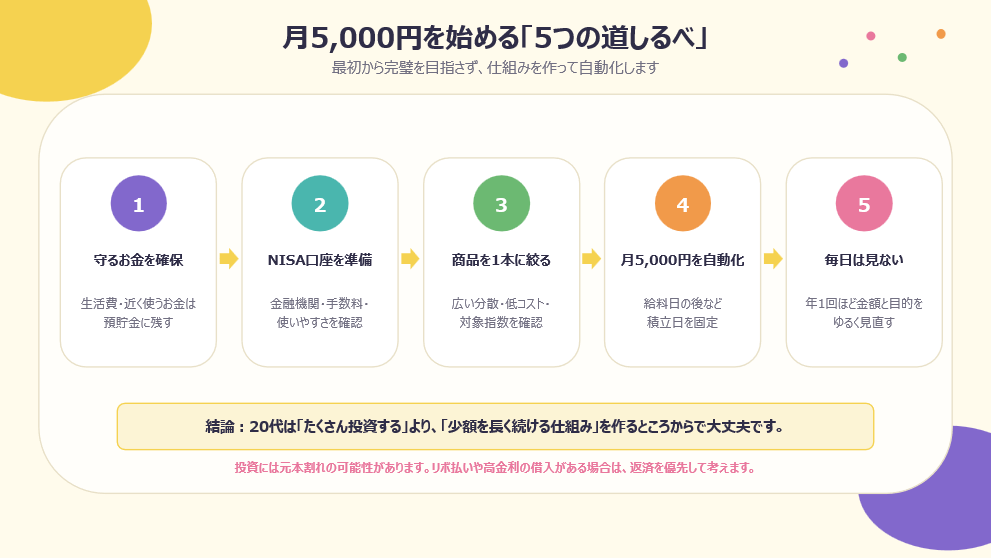
月5,000円を続けるための5つの道しるべ
最初に、生活防衛資金と近く使うお金を預貯金に残します。次に、金融機関の使いやすさや取扱商品を確認してNISA口座を準備します。
商品を選んだら、月5,000円の自動積立を設定します。給料日のすぐ後など、家計管理しやすい日を選ぶと続けやすいです。
設定後は、毎日の価格を確認しすぎなくても大丈夫です。相場が下がると不安になりますが、積立投資では、価格が安いときに同じ金額で多くの口数を買うことになります。生活に問題がなければ、短期の値動きだけで積立を止めないようにします。
確認は半年や1年に一度ほどで十分です。積立額が生活を圧迫していないか、目的が変わっていないか、同じ商品を続けてよいかをゆるく見直します。
図3 月5,000円を始める「5つの道しるべ」
慣れたら、月5,000円を少しずつ育てる
月5,000円はゴールではなく、スタートの金額です。昇給したときに1,000円増やす、固定費を見直した分を追加するなど、余裕ができたタイミングで増額できます。
一方で、結婚、転職、引っ越しなどで支出が増えたら、一時的に減額してもよいと思います。大切なのは、無理をして金額を守ることより、家計を壊さずに長く続けることです。
まとめ
20代の資産形成は、最初から大きな金額を投資しなくても大丈夫です。生活防衛資金を確保したうえで、NISA口座を使い、広く分散された低コストのインデックスファンドを月5,000円から自動積立する。これがシンプルな第一歩になります。
NISAは非課税で運用するための箱で、インデックスファンドはその中に入れる商品の1つです。この違いを理解しておくと、商品選びで迷いにくくなります。
私は、20代の投資で大切なのは、今の楽しみを全部我慢することではなく、将来のお金も少しだけ先取りしておくことだと思っています。月5,000円を設定したら、残りのお金で趣味や旅行も楽しむ。そんなバランスでも十分です。
まずは証券口座を比較する、家計から5,000円を出せそうか確認するなど、小さな準備から始めてみてはいかがでしょうか。
ひとりごと
20代のころは、40年後のことを考えても、かなり遠く感じますよね。でも、資産形成は遠い未来だけのためではありません。少しずつお金が積み上がると、転職や引っ越しなど、途中の選択肢にも安心感が出てきます。私は、月5,000円の価値は、将来の金額だけではなく、「自分でお金を育てている」という感覚を持てることにもあると思います。
※
本記事はFP・CMAとしての個別相談や助言ではなく、一般的な情報提供を目的としております。
特定の金融商品や投資手法、投資助言を行うものではありません。また、個々の読者の資産状況、収入、家族構成、リスク許容度等を踏まえた個別具体的な投資判断を行うものでもありません。
シミュレーションは、毎月末に5,000円を積み立て、年利0%・3%・5%で複利運用し、手数料・税金を考慮しない単純計算です。実際の運用成果を保証するものではなく、投資には元本割れの可能性があります。
税制・社会保険制度・金融商品等の内容は変更される可能性があります。最終的な判断にあたっては、金融庁、国税庁、厚生労働省その他の公的機関や各金融機関等が公表する最新情報をご確認ください。
【参考・出典】
本記事では、以下の公的資料を参照しています。
・金融庁「NISAを利用する皆さまへ 令和6年6月(令和7年9月改訂)」(https://www.fsa.go.jp/policy/nisa2/about/nisa2024/slide_202406.pdf)
・金融庁「基礎から学べる金融ガイド」(https://www.fsa.go.jp/teach/kou4.pdf)