こんにちは。
今日も私なりにゆるめに書いていきたいと思います。
30代になると、老後のお金が少し現実的に感じられる一方で、住宅、子育て、教育費、転職など、目の前にも大きな予定が増えてきます。「老後に2,000万円必要」と聞いても、そんなに貯められるのかなと思いますよね。
でも私は、2,000万円を一度に用意する必要はなく、65歳までの残り時間で毎月の金額に分ければ、考えやすくなると思っています。
先に結論:2,000万円は「仮の目標」にして月額へ分ける
最初は2,000万円を仮の目標に置き、年金や退職金の見込みを確認しながら、自分に必要な金額へ調整するのがおすすめです。
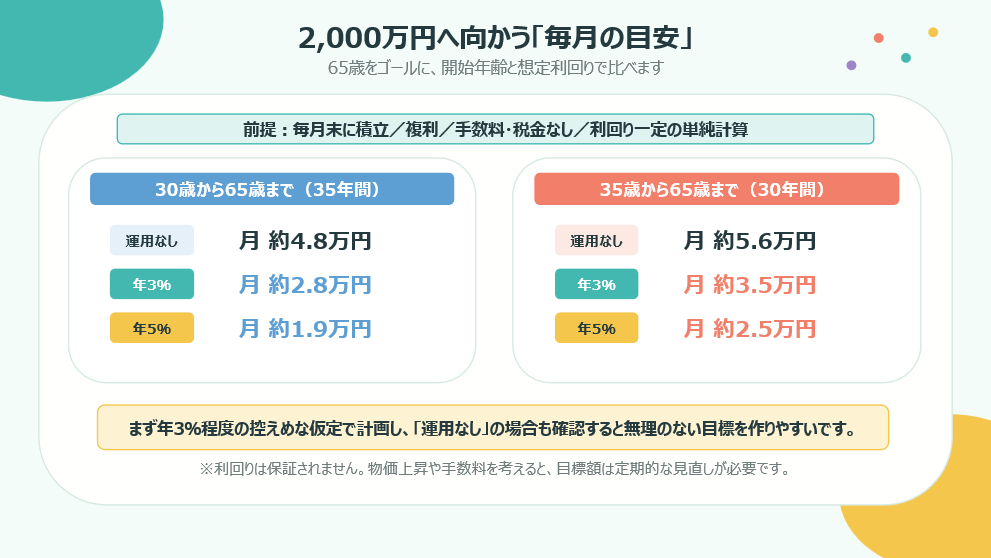
毎月末に積み立て、手数料・税金を考慮せず、年3%で複利運用できたと仮定すると、30歳から65歳までの35年間では月約2万8,000円、35歳からの30年間では月約3万5,000円が、2,000万円へ向かう目安になります。
年5%なら必要額は小さくなりますが、利回りは保証されません。私は、計画を立てるときは年3%など控えめな仮定を使い、運用しなかった場合も確認しておくと安心だと思っています。
なお、物価が上がれば、将来の2,000万円で買えるものは今より少なくなる可能性があります。目標額は一度決めて終わりではなく、定期的に更新します。
図1 2,000万円へ向かう「毎月の目安」
そもそも「老後2,000万円」は全員共通ではない
いわゆる「老後2,000万円」という言葉は、2019年に公表された金融審議会の報告書がきっかけです。報告書では、夫65歳以上、妻60歳以上の無職世帯という平均的なモデルで、毎月の収入と支出の差が約5万円となり、老後が30年続くと不足額が約2,000万円になるという試算が示されました。
ただし、これは一つの平均モデルです。
実際に必要な金額は、持ち家か賃貸か、夫婦か一人暮らしか、退職金があるか、どのくらい旅行や趣味を楽しみたいかによって変わります。
2,000万円を全員が必ず準備しなければならないわけではありません。
反対に、住居費や介護費によっては2,000万円を超える場合もあります。数字だけを見て不安になるより、自分の不足額を作る方が大切です。
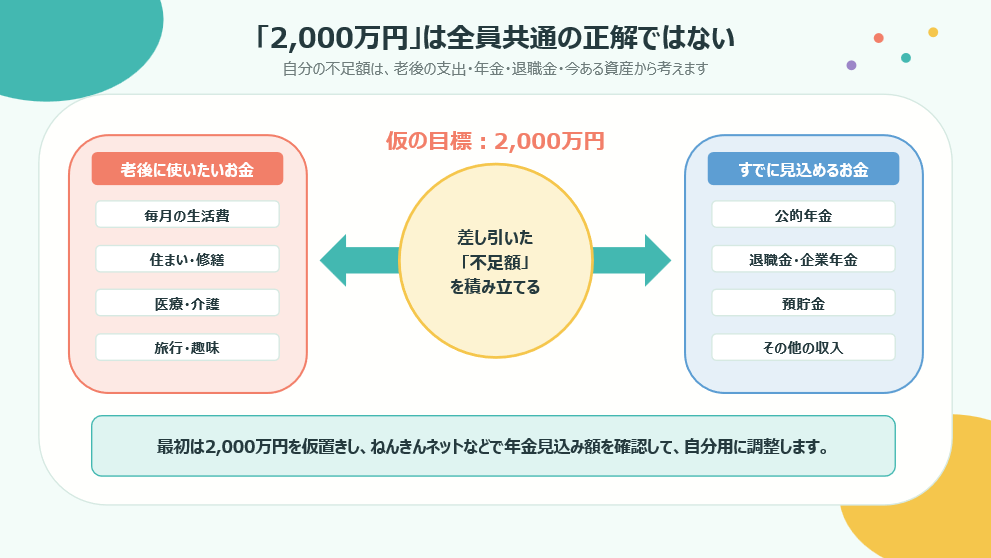
自分の老後資金は「使うお金−入るお金」で考える
自分用の目標を作るときは、まず老後に使いたいお金を考えます。
毎月の生活費、住居費、医療・介護、家の修繕、旅行や趣味などです。
次に、公的年金、企業年金、退職金、すでにある預貯金、老後も働く場合の収入などを差し引きます。残った不足額が、自分で準備したい老後資金です。
将来の年金見込み額は、厚生労働省の公的年金シミュレーターや、日本年金機構の「ねんきんネット」で試算できます。30代では今後の働き方で金額が変わるため、正解を出すというより、今の条件での目安を知るために使います。
最初は細かく決めにくいので、2,000万円を仮置きして積立を始め、年金見込み額や生活設計が見えてきたら修正する形でも大丈夫です。
図2 「2,000万円」は全員共通の正解ではない
30歳と35歳では、毎月いくら必要になる?
2,000万円を65歳までに準備する場合、運用しなければ、30歳開始では月約4万8,000円、35歳開始では月約5万6,000円が必要です。
年3%で運用できた仮定では、30歳開始が月約2万8,000円、35歳開始が月約3万5,000円。年5%では、30歳開始が月約1万9,000円、35歳開始が月約2万5,000円です。
この差を見ると、早く始める効果は大きいですね。
ただし、30代は生活の変化が多い時期なので、必要額を最初から固定しすぎない方が続きます。
今すぐ月3万円が難しいなら、月1万円や2万円から始め、あとで増やしてもよいと思います。
具体例:月2万円から始める段階式プラン
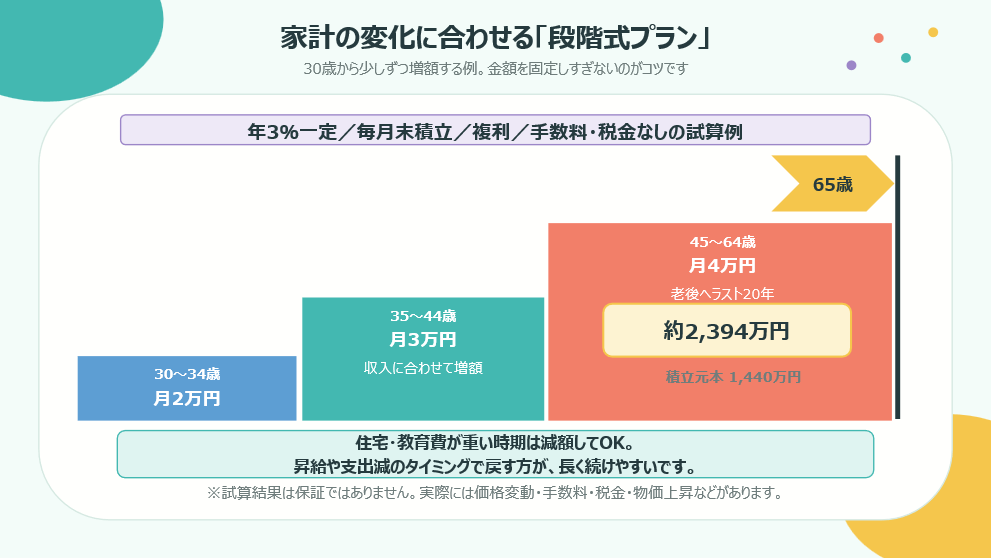
30歳から始める一例として、30〜34歳は月2万円、35〜44歳は月3万円、45〜64歳は月4万円という段階式プランを考えてみます。
年3%で一定に運用できたと仮定すると、65歳時点で約2,394万円になります。
積み立てた元本は1,440万円で、残りが運用で増えた部分です。
このプランは、30代前半は無理をせず、収入が上がりやすい時期に少しずつ増やす考え方です。もちろん、年3%になる保証はありませんし、手数料や税金、値動きもあります。そのため、2,000万円ぴったりではなく、少し余裕を持たせています。
住宅購入や教育費で負担が増える時期は、一時的に月額を下げても構いません。
ボーナスで無理に埋め合わせるより、家計が落ち着いたときに元の金額へ戻す方が続けやすいです。
図3 家計の変化に合わせる「段階式プラン」
運用はNISAで長期・積立・分散を基本にする
老後まで20年以上ある30代なら、NISAのつみたて投資枠を使い、低コストで広く分散された投資信託を積み立てる方法が考えられます。
2026年9月時点の成人向けNISAでは、つみたて投資枠は年間120万円です。月3万円なら年間36万円、月4万円でも48万円なので、枠を無理に使い切る必要はありません。
商品を選ぶときは、過去の値上がりだけではなく、どの地域や資産へ投資するか、信託報酬などのコスト、値下がりしたときに続けられそうかを確認します。
株式中心の商品は成長を期待できる一方で、大きく下がる時期があります。
金融庁も、長期・積立・分散投資は、投資のリスクと付き合いながら安定的な資産形成を目指すための有効な選択肢の一つとしています。分散しても元本割れがなくなるわけではない点は忘れないようにしたいですね。
老後資金だけを優先しすぎない
30代では、老後資金と同じくらい、生活防衛資金や数年以内に使うお金も大切です。
急な病気、転職、家電の故障などに備える現金を残し、近く使う住宅資金や教育費を投資へ回しすぎないようにします。
老後資金の積立は、家計に余裕がある月だけ頑張るより、無理のない額を自動で続ける方が管理しやすいです。給料日の後に自動積立を設定し、年に1回、誕生日や年末などに金額を確認します。
昇給したら月3,000円増やす、固定費が下がったら半分を積立へ回すなど、自分なりの増額ルールを決めるのもよいと思います。
まとめ
30代で老後資金2,000万円を目指すなら、まず2,000万円を仮の目標として、自分の年金、退職金、預貯金、老後の生活費から不足額を考えます。
単純計算では、年3%を仮定した場合、30歳から65歳までなら月約2万8,000円、35歳からなら月約3万5,000円が目安です。ただ、今すぐその金額が難しければ、小さく始めて段階的に増やしても大丈夫です。
住宅や教育、今の暮らしも大切にしながら、無理のない金額をNISAなどで自動積立する。
年に1回だけ進み具合を見直す。
そのくらいのゆるい計画でも、30年続けば大きな積み重ねになります。
ひとりごと
老後資金は金額が大きいので、考え始めると少し気持ちが重くなりますよね。
でも、老後のために今を全部我慢すると、長く続かないと思います。
私は、将来へ積み立てるお金、今の生活を楽しむお金、急な出来事に備えるお金を分けて、どれか一つだけを優先しすぎないことが大切な気がします。
※
本記事はFP・CMAとしての個別相談や助言ではなく、一般的な情報提供を目的としております。
特定の金融商品や投資手法、投資助言を行うものではありません。
また、個々の読者の資産状況、収入、家族構成、リスク許容度等を踏まえた個別具体的な投資判断を行うものでもありません。
シミュレーションは、毎月末に一定額を積み立て、年利0%・3%・5%で複利運用し、手数料・税金を考慮しない単純計算です。実際の運用成果を保証するものではなく、投資には元本割れの可能性があります。
税制・社会保険制度・金融商品等の内容は変更される可能性があります。
最終的な判断にあたっては、金融庁、国税庁、厚生労働省その他の公的機関や各金融機関等が公表する最新情報をご確認ください。
【参考・出典】
・金融庁「金融審議会 市場ワーキング・グループ報告書の公表について」(https://www.fsa.go.jp/singi/singi_kinyu/tosin/20190603.html)
・日本年金機構「ねんきんネットによる年金見込額試算」(https://www.nenkin.go.jp/denshibenri_kojin/n_net/utilization/estimatedamount.html)
・金融庁「資産形成の基本」(https://www.fsa.go.jp/policy/nisa2/invest/index.html)