こんにちは。
今日も私なりにゆるめに書いていきたいと思います。
40代になると、老後のお金が急に近く感じられることありませんか。
20代から投資している人の記事を見ると、「私はもう出遅れたかも」と思いますよね。
住宅ローンや教育費があり、親の介護も少し気になる時期です。
30代と同様、若い頃より収入が増えていても、自由に使えるお金が増えているとは限りません。
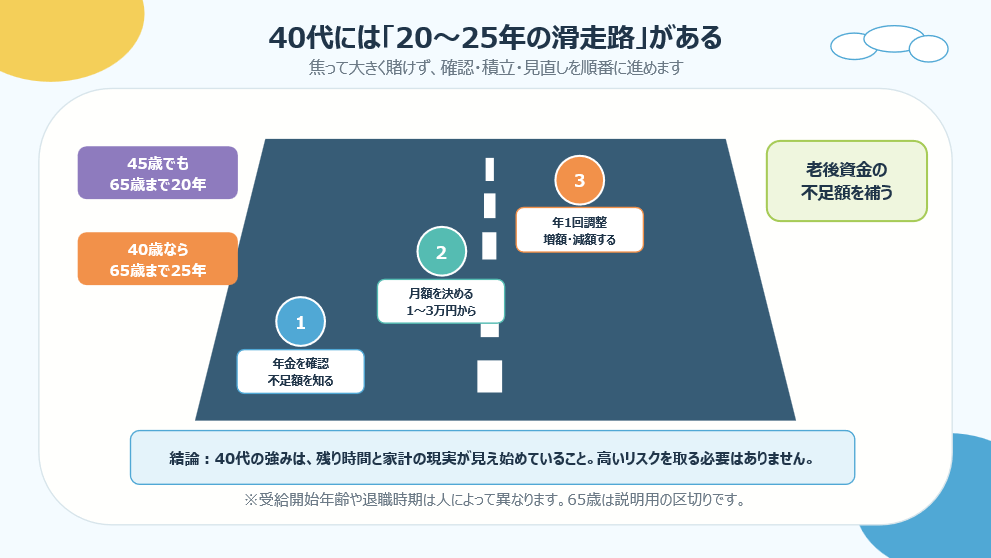
ただ、40歳なら65歳まで25年、45歳でも20年あります。
私は、短期間で取り返そうとせず、残っている時間をきちんと使えば40代からでも老後資金を補うことは十分に考えられると思います。
先に結論:40代からでも遅すぎない
40代からの資産形成は遅すぎません。
最初に将来の年金見込み額と老後資金の不足額を確認し、月1万〜3万円程度の積立を家計に合わせて始めます。
足りない分を投資の高い利回りだけで埋めようとする必要はありません。
「毎月の積立額」「積み立てる期間」「老後の支出」の3つを少しずつ調整する方が現実的です。
40代の資産形成で大切なのは、遅れを取り戻そうと焦らないことです。
個別株や暗号資産などへ集中して、一気に増やそうとすると、老後までの大切なお金を大きく減らす可能性があります。
図1 40代には「20〜25年の滑走路」がある
40代には「家計が見えてきた」という強みがある
資産形成では、早く始めるほど時間を使いやすいのは確かです。
でも、若さだけが強みではありません。
40代になると、毎月の生活費、住宅ローンの残り、子どもの教育費、退職金の有無などが少しずつ見えてきます。
若い頃よりも、自分の現実に近い計画を作りやすい時期でもあります。
収入が上がった人は積立額を増やしやすくなりますし、保険や通信費、車などの固定費を見直す余地が見つかる場合もあります。40代は、時間だけでなく、家計全体を動かせることが強みです。
まず自分の「不足額」を確認する
いきなり2,000万円や3,000万円を目標にする前に、自分の老後資金の不足額を確認します。
考え方は難しくありません。
老後に使いたいお金から、公的年金、退職金・企業年金、現在の預貯金、今後もらえる可能性のある収入などを差し引きます。残った金額が、自分で補いたい老後資金です。
公的年金の見込み額は、日本年金機構の「ねんきんネット」で確認できます。
40代はこれまでの加入期間も長くなっているため、一度確認しておくと、老後の数字を考えやすくなります。
たとえば、自分で補いたい金額が1,000万円なら、まず1,000万円を目標にします。
世間で言われる老後資金の金額を、そのまま自分の目標にしなくても大丈夫です。
40歳・45歳から毎月積み立てるとどうなる?
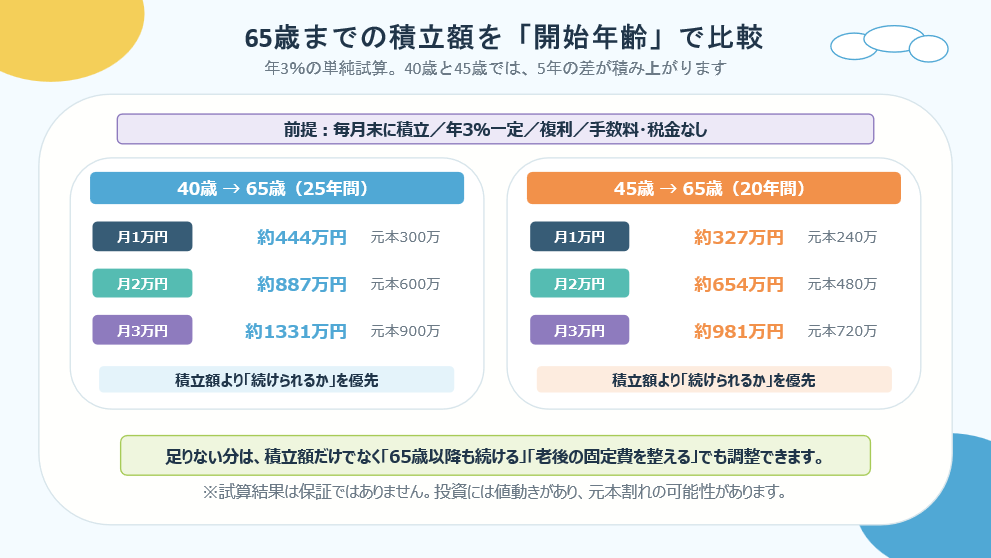
毎月末に一定額を積み立て、年3%で複利運用できたと仮定してみます。
手数料や税金は考慮しない単純なシミュレーションです。
年3%は計画用の仮定であり、毎年安定して増えるわけではありません。
投資には値下がりする年もあり、元本割れの可能性があります。
それでも、月2万円を20年間積み立てた元本は480万円です。
運用結果にかかわらず、積み立てた金額そのものが老後資金の土台になります。
まずは運用益より、継続して元本を積み上げることを大切にします。
図2 65歳までの積立額を「開始年齢」で比較
具体例:家計に合わせて増やす段階式プラン
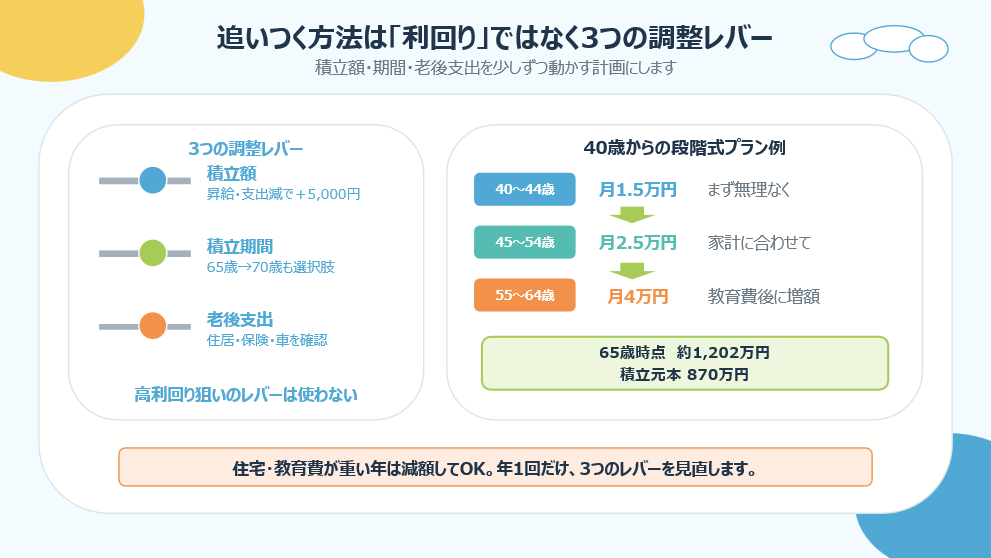
40歳から始める具体例として、40〜44歳は月1万5,000円、45〜54歳は月2万5,000円、55〜64歳は月4万円という段階式プランを考えてみます。
年3%で一定に運用できたと仮定すると、65歳時点で約1,202万円です。
積み立てた元本は870万円になります。
教育費がかかる40代前半は少なめにして、子どもの独立や住宅ローンの返済が進む時期に増やすイメージです。
もちろん、家庭によってお金のかかる時期は違うので、そのまま使う必要はありません。
ボーナスをすべて投資するよりも、毎月の家計から続けられる金額を基本にした方が管理しやすいです。余裕のある年だけ追加で投資するくらいでもよいと思います。
不足額は3つのレバーで調整する
シミュレーションをして目標に届かなかった場合は、利回りを高く設定するのではなく、3つのレバーを確認します。
1つ目は毎月の積立額です。
昇給や固定費の削減があったら、月5,000円だけ増やす方法があります。
2つ目は積立期間です。
健康や働き方に無理がなければ、65歳で積立を終えず、70歳まで続けることも選択肢です。
ただし、働く期間を延ばすことを前提にしすぎず、選べる場合の補助レバーとして考えます。
3つ目は老後の支出です。
住宅ローン、住居費、保険料、車の維持費など、老後も残りそうな固定費を確認します。
老後の生活を極端に切り詰めるのではなく、固定費を少し整えるだけでも必要額は変わります。
図3 追いつく方法は「利回り」ではなく3つの調整レバー
NISAでは枠を埋めるより、続けやすい商品を選ぶ
老後まで10年以上使わないお金は、NISAのつみたて投資枠を使って積み立てる方法があります。
2026年9月時点の成人向けNISAでは、つみたて投資枠は年間120万円です。
月3万円なら年間36万円なので、上限を使い切る必要はありません。
商品を選ぶときは、国内外へ広く分散されているか、信託報酬などのコストが高すぎないか、自分が値下がりに耐えられるかを確認します。
株式中心の商品が不安なら、預貯金を多めに残したり、複数資産へ分散するバランス型の商品を検討したりする方法もあります。
金融庁も、長期・積立・分散投資は、投資に伴うリスクを抑えながら安定的な資産形成を目指すための有効な選択肢の一つとしています。
ただし、分散しても元本割れがなくなるわけではありません。
40代で特に気をつけたいこと
40代では、教育費、住宅の修繕、車の買い替えなど、数年以内に必要なお金が増えます。
このお金まで投資に回さず、預貯金で分けておきます。
急な病気や退職に備える生活防衛資金も必要です。
また、老後が心配だからといって、保険、投資信託、個別株などを次々に増やすと、全体が分かりにくくなります。
年に1回、預貯金と投資を合わせて確認し、似た商品が増えていないかを見ます。
住宅ローンやその他の借入がある場合は、金利や返済条件も確認します。
投資と返済のどちらを優先するかは金利や手元資金によって変わるため、投資額だけで判断しないようにします。
まとめ
40代からの資産形成は、遅すぎるわけではありません。
40歳なら65歳まで25年、45歳でも20年あります。
まず将来の年金見込み額を確認し、自分で補いたい不足額を作ります。
そのうえで、月1万〜3万円を目安に、家計に無理のない積立を始めます。
足りなければ、積立額、積立期間、老後の固定費という3つのレバーを少しずつ調整します。
私は、40代の資産形成では、後まで大きく失敗しないことの方が大切だと思っています。
今ある資産と年金を確認し、今月から積み立てられる金額を決める。年に1回だけ見直す。
そのくらいの計画でも、20年続けばしっかりした形になっていきます。
ひとりごと
40代になると、「もっと早く始めればよかった」と思うこともありますよね。
でも、私なら、過去のことを気にするより、今の家計で続けられる金額を一つ決めます。
月1万円でも、65歳まで続ければ大きな積み重ねになります。
今の暮らしを全部我慢せず、将来にも少し分けておく。そのくらいの温度感がちょうどよいじゃないでしょうか。
※
本記事はFP・CMAとしての個別相談や助言ではなく、一般的な情報提供を目的としております。
特定の金融商品や投資手法、投資助言を行うものではありません。
また、個々の読者の資産状況、収入、家族構成、リスク許容度等を踏まえた個別具体的な投資判断を行うものでもありません。
シミュレーションは、毎月末に一定額を積み立て、年利3%で複利運用し、手数料・税金を考慮しない単純計算です。
実際の運用成果を保証するものではなく、投資には元本割れの可能性があります。
必要な老後資金や適切な資産配分は、年金、退職金、住居、家族構成、健康状態、働き方、リスク許容度等によって異なります。
税制・社会保険制度・金融商品等の内容は変更される可能性があります。
最終的な判断にあたっては、金融庁、国税庁、厚生労働省その他の公的機関や各金融機関等が公表する最新情報をご確認ください。
【参考・出典】
・日本年金機構「ねんきんネットによる年金見込額試算」(https://www.nenkin.go.jp/denshibenri_kojin/n_net/utilization/estimatedamount.html)
・金融庁「資産形成の基本」(https://www.fsa.go.jp/policy/nisa2/invest/index.html)