こんにちは。
今日も私なりにゆるめに書いていこうと思います。
貯金を増やそうと思うと、まず食費やお小遣いを減らしたくなりますよね。
コンビニに寄る回数を減らしたり、外食を我慢したり、できるだけ安い商品を選んだり。
ひとつひとつは小さくても、毎日気にするとなかなか疲れます。
それなのに、月末になると思ったほどお金が残っていない。
そんなときは、変動費の使いすぎだけではなく、固定費と変動費のバランスそのものが崩れているのかもしれません。
私は、貯金体質になるために必要なのは、ずっと我慢し続けることではないと思っています。
先に固定費を整えて、変動費には使ってよい枠を作り、貯金は給料日に分ける。
この順番にすると、家計管理がかなりラクになります。
先に結論:固定費で仕組みを整え、変動費は選んで使う
結論から言うと、私は「固定費を先に見直す」「変動費は減らしすぎない」「貯金は先取りする」の3つが大事だと思っています。
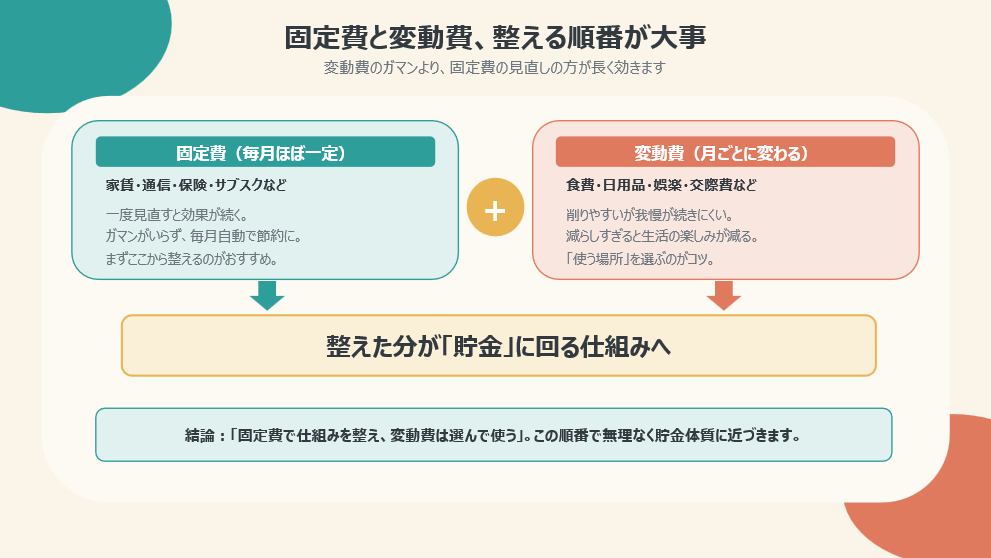
固定費は一度見直せば、その後も効果が続きます。
一方の変動費は、毎日の暮らしに直結するので、厳しく削りすぎると息切れしやすいです。
固定費で余白を作り、変動費は自分が大切にしたいところへ使う。そのうえで貯金を自動化すると、気合いに頼らずお金が残りやすくなります。
多くの人が、まず変動費(食費や娯楽費など)を切り詰めようとしがちなのですが、実はそこは一番我慢が必要で、しかも効果が長続きしにくい部分でもあります。
逆に固定費は、一度見直してしまえば、その後は意識しなくても効果が続く、いわば「頑張らなくていい節約」なんです。
この順番を意識するだけで、節約や貯金へのハードルがぐっと下がる気がしますね。
図1 固定費と変動費、整える順番が大事
固定費と変動費の違いをざっくり確認
固定費は、毎月ほぼ同じ金額が出ていく支出です。
変動費は、月によって金額が変わる支出です。
食費、日用品、交通費、交際費、娯楽費、衣服代などが含まれます。
固定費はすぐに変えにくいように見えますが、一度見直すと節約効果が続きやすいです。
変動費は今日から減らしやすい反面、毎回判断しなければならないので、意外とエネルギーを使います。
この性質の違いを無視して、変動費ばかり削ろうとすると、家計管理がしんどくなりやすいんですよね。
理想の割合より「残りで無理なく暮らせるか」を見る
固定費は手取りの何%、食費は何%という目安を見かけることがあります。
ただ、私は数字をそのまま自分に当て嵌め過ぎない方が良いんじゃないかなと思っています。
住んでいる地域や家族構成、車の必要性、働き方によって支出は大きく変わります。
一人暮らしと子育て世帯では、同じ比率にする方が難しいですよね。
見るべきなのは、固定費を払ったあとに、必要な生活費と無理のない貯金額が残っているかです。毎月の固定費が重く、食費や日用品を少し使っただけで赤字になるなら、固定費側に見直しの余地があるかもしれません。
まずは固定費の合計を出し、手取り収入と比べます。理想の割合を探すより、「この固定費を払い続けても、暮らしに余白があるか」と考える方が分かりやすいと思います。
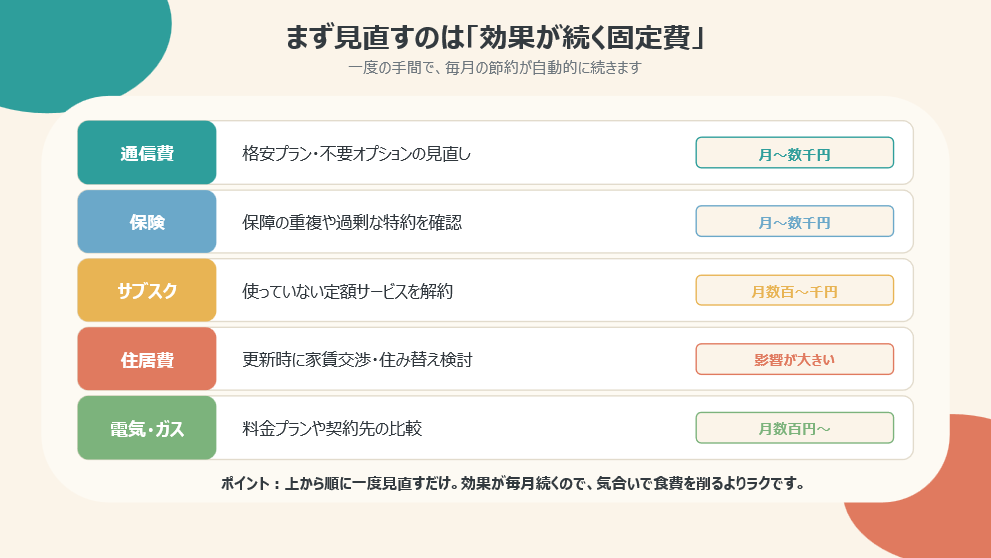
固定費は、見直しやすいものから順番に見る
固定費の見直しというと、いきなり引っ越しを考える必要はありません。
私なら、手間の小さいものから順番に見ます。
最初は通信費です。使っていないオプションがないか、今のデータ容量にプランが合っているかを確認します。
次に保険です。保障内容が重複していないか、昔の契約をそのままにしていないかを見ます。ただし、保険は安さだけで決めず、必要な保障を残すことが大切です。
その次はサブスクです。1つあたりは小さくても、複数あると意外と大きくなります。「使っていないから解約する」だけでなく、「本当に楽しんでいるものは残す」という考え方でよいと思います。
住居費は影響が大きいですが、簡単には変えられません。更新や引っ越しなどのタイミングで、今の家賃が暮らしに合っているかを確認するくらいで十分です。電気やガスも、料金プランや契約内容をときどき見直します。
固定費は、一度に全部変えようとすると疲れます。
今月は通信費、来月は保険というように、1つずつで大丈夫です。
図2 まず見直すのは「効果が続く固定費」
変動費は「削る」より「使う場所を選ぶ」
固定費を整えたら、次は変動費です。
ここでは、食費や娯楽費をとにかく減らすのではなく、使う場所を選びます。
たとえば、平日のコンビニは減らして、休日のカフェは残す。
何となく買う服は減らして、旅行にはお金を使う。
全部を均等に削るより、自分にとって満足度の低い支出を減らす方が続きます。
変動費の予算は、月単位より週単位の方が管理しやすい場合もあります。
食費と日用品を月8万円にするなら、1週間あたり約2万円を目安にするようなイメージです。
月の前半で使いすぎたことにも早めに気づけます。
ただし、旅行、家電、税金、冠婚葬祭などは普段の変動費と分け、特別費として考えた方が家計を見やすくできます。特別費があった月に「普段の生活費を使いすぎた」と落ち込まなくて済みますしね。
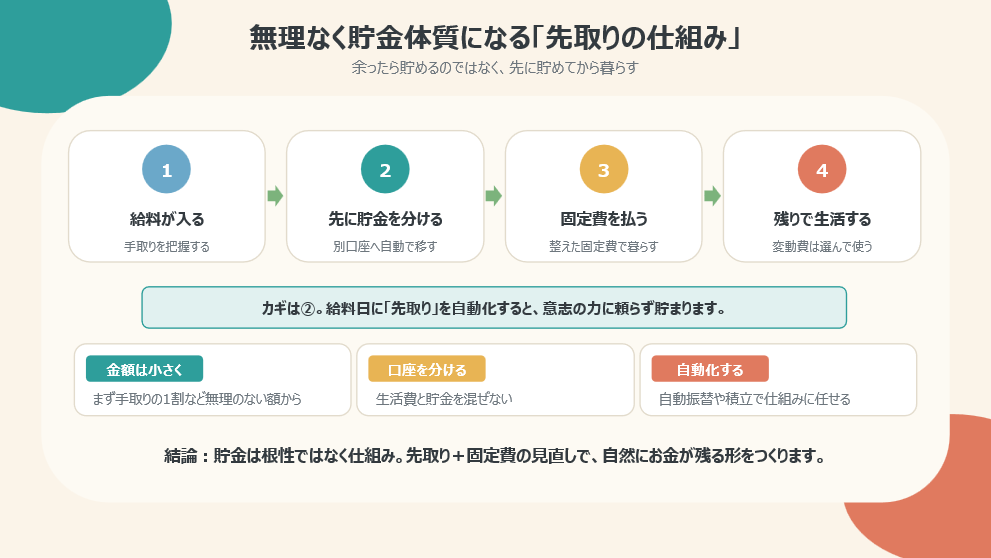
貯金は「余ったら」ではなく、給料日に先取りする
家計を整えても、月末に余った分だけ貯金しようとすると、なかなか残らないことがあります。お金が口座にあると、まだ使えるように感じてしまうからです。
金額は、最初から大きくしなくて大丈夫です。
毎月1万円でも5,000円でも、生活が苦しくならずに続けられる金額から始めます。
慣れて余裕が出てきたら少し増やせばよいと思います。
自動振替や積立定期を利用すれば、毎月考えなくても貯金できます。
貯金は意志の強さより、忘れていても動く仕組みに任せる方が続きやすいですね。
図3 無理なく貯金体質になる「先取りの仕組み」
手取り25万円なら、こんな分け方もある
たとえば、手取り収入が25万円の家計を考えてみます。
給料日に2万円を先取り貯金し、固定費が13万円、普段の変動費が8万円、特別費の積立が2万円という分け方です。合計で25万円になります。
これは理想の比率ではなく、考え方の例です。
住居費が高ければ固定費は増えますし、子育て中なら変動費や特別費も大きくなります。
大切なのは、自分の手取りの中で、貯金と暮らしの両方を無理なく続けられる形を探すことです。
もし固定費が15万円以上あり、変動費をかなり我慢しないと貯金できないなら、通信費や保険、住居費などを順番に確認します。反対に固定費が低くても、変動費が毎月大きくぶれるなら、週予算や特別費を作ってみます。 家計は一度決めて終わりではありません。
収入が変わったとき、引っ越したとき、家族が増えたときなどに、また調整すれば大丈夫です。
まとめ
固定費と変動費のバランスを整えるときは、まず固定費を見直し、そのあとで変動費の使い方を整えます。変動費だけを削り続けるより、無理が少なく、効果も続きやすいです。
固定費は、通信費、保険、サブスクなど、見直しやすいものから1つずつ。
変動費は、すべてを我慢するのではなく、満足度の低い支出を減らし、大切な楽しみは残します。
そして貯金は、給料日に先取りして自動化します。
私は、貯金体質とは「いつも節約を意識している状態」ではなく、「あまり意識しなくても自然にお金が残る状態」だと思っています。
理想の家計比率に自分を合わせるのではなく、自分の暮らしに合うバランスを少しずつ作る。
そんなゆるい整え方でも、家計はちゃんと変わっていくんじゃないかなと思います。
ひとりごと
家計簿をつけているとなんとなく固定費の割合が多いなと感じます。家賃とか車関係とか。
そして、家計簿をつけていると意外と、あれ、これ削れるかもなと思う固定費が見つかるものです。
無理は禁物ですが、ちょっとずつ改善していけるとよいですよね。
※
本記事は一般的な家計管理の情報提供を目的としています。
家計の状況や適切な貯蓄額は、収入・家族構成・住居・ライフプラン等によって異なります。
保険や各種契約を見直す場合は、保障内容・解約条件・違約金等もご確認ください。