こんにちは。
今日も私なりにゆるめに書いていきたいと思います。
家計簿を始めようと思って、きれいなノートを買ったり、アプリを入れたりしたものの、気づけば数日分たまっている。レシートの山を見て、そっと閉じたくなる。
そんな経験がある人も多いんじゃないかなと思います。
家計簿が続かないと、「私はお金の管理が苦手なのかも」と感じてしまいますよね。
でも私は、意志が弱いというより、最初から細かくやりすぎていることが多いと思っています。食費を野菜、肉、お菓子まで分けたり、1円単位で合わせたりすると、それだけでかなり疲れませんか?
家計簿の目的は、数字をきれいに並べることではありません。
自分のお金がどこから入って、どこへ出ているのかをざっくり知ることなので気楽にやっていきましょう。
先に結論:家計簿は3ステップだけで十分
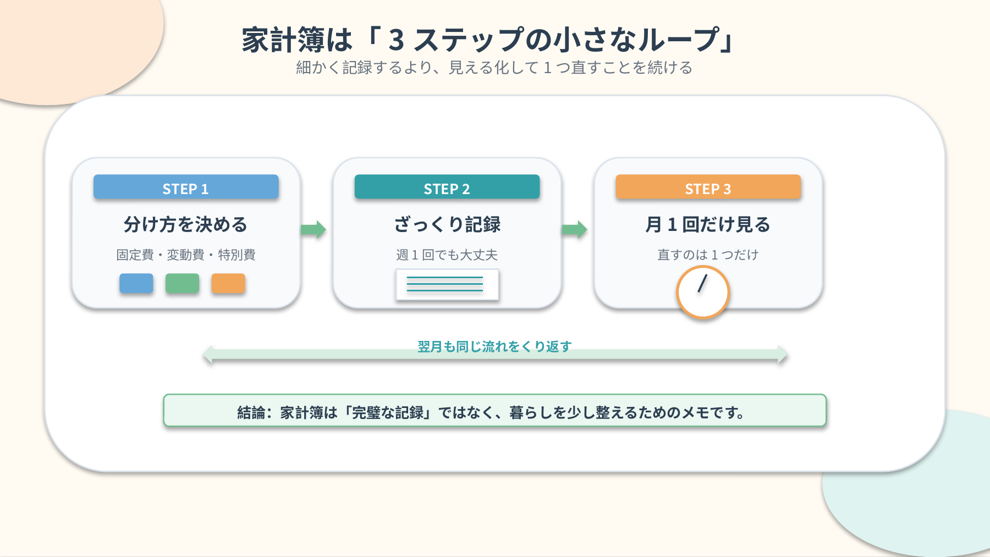
結論から言うと、初心者の家計簿は
①分け方を決める
②ざっくり記録する
③月1回だけ見直す
の3ステップで十分だと思っています。
毎日欠かさず入力しなくても、1円単位で合わなくても大丈夫です。
大事なのは、完璧な記録を作ることではなく、お金の流れをつかんで、次の行動を1つ決めることですからね。
金融庁も、家計管理の基本として、収入と支出を把握して管理し、収支を黒字にして、その黒字分を貯蓄することを挙げています。
つまり、家計簿は細かい分類の上手さより、「今月は入ったお金の範囲で暮らせたか」が見えれば、とりあえず大丈夫なんです。
図1 家計簿は「3ステップの小さなループ」
ステップ1:支出の分け方と道具を決める
まずは、家計簿の分け方を決めます。ただし、項目を増やしすぎないことがポイントです。
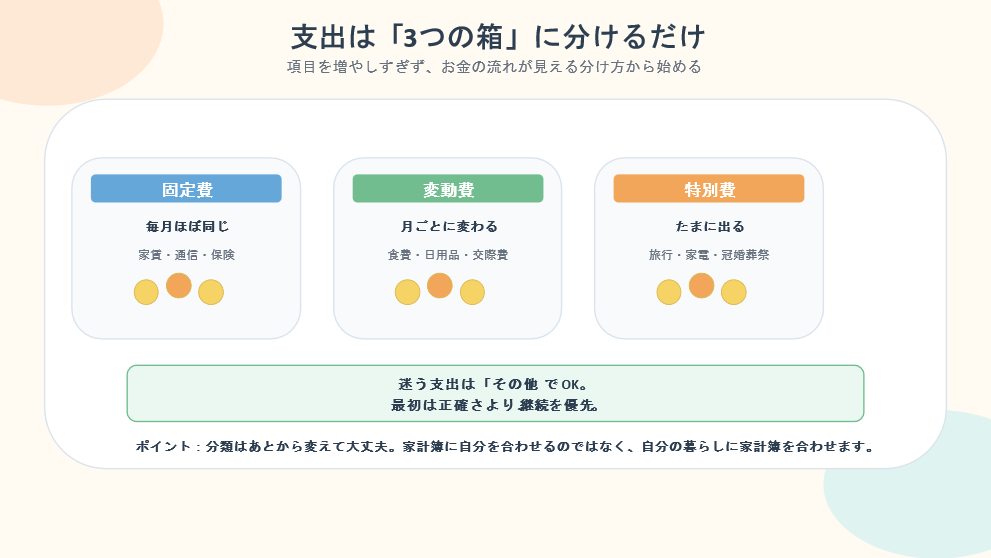
私なら最初は「固定費・変動費・特別費」の3つにします。
固定費は家賃、住宅ローン、通信費、保険料、サブスクなど、毎月ほぼ同じ金額で出ていくお金。
変動費は食費、日用品、交際費、趣味など、月によって変わるお金。
特別費は旅行、家電、冠婚葬祭など、毎月ではないけれど、ときどき大きく出ていくお金です。
特別費を別にするのは、大事ですね。
家電を買った月や旅行に行った月に「今月は使いすぎた」と落ち込んでも、それは普段の生活費が増えたわけではありません。たまに出る支出を分けるだけで、家計が見やすくなります。
次に、記録する道具を1つ決めます。紙のノート、表計算ソフト、家計簿アプリのどれでも大丈夫です。大切なのは、機能の多さより、自分にとってしっくりくるものを選ぶことです。
スマートフォンを見ることが多いならアプリ、数字を自分で並べたいなら表計算、書く方が落ち着くならノート。私は「続けやすさが一番」くらいに考えてます。
図2 支出は「3つの箱」に分けるだけ
ステップ2:毎日ではなく、ざっくり記録する
分け方と道具を決めたら、実際に記録していきます。
ここでのコツは、毎日やろうとしすぎないことです。
毎晩きっちり入力できる人はもちろんそれでよいのですが、続かなさそうなら週1回でも十分です。日曜日の夜にレシートをまとめて見る、クレジットカードの明細を確認する、銀行口座の動きを見る。そんな形でも、お金の流れはだいたいつかめます。
キャッシュレス決済が多い人なら、口座やカードと連携できる家計簿アプリを使うと、入力の手間を減らしやすいです。月末に大きな金額だけ確認するくらいでよいと思います。
現金をよく使う場合は、レシートを1か所に集めておきます。細かいレシートをなくしたら、思い出せる範囲で大丈夫です。数百円合わないことは大したことではありません。家計簿そのものをやめてしまう方がもったいないですからね。 分類に迷った支出は「その他」に入れてしまっても問題ありません。その他が増えすぎて気になったら、その時に新しい項目を作ればよいです。最初から未来のすべての支出を予想しなくてもよいのです。
ステップ3:月末に10分だけ見直す
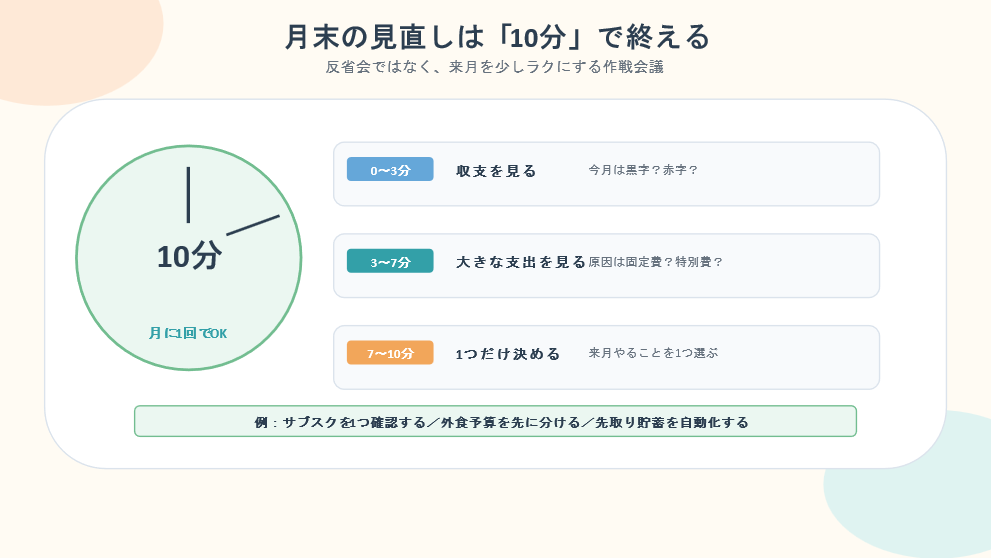
家計簿は、記録しただけでは少しもったいないです。月末か給料日前に、10分だけ振り返ります。長い反省会はしません。見るのは3つだけです。
1つ目は、今月の収入と支出です。黒字だったか、赤字だったかを確認します。
2つ目は、金額の大きかった支出です。固定費が重かったのか、外食が多かったのか、特別費があったのかを見ます。
3つ目は、来月やることを1つ決めることです。
たとえば、
「使っていないサブスクを確認する」
「趣味のためのお金を先に分ける」
「給料日に5,000円を貯蓄口座へ移す」などです。
改善点を3つも4つも作ると疲れてしまうので、私は1か月に1つで十分かなと思っています。ちなみに給料日に一定額を自動で移す先取り貯蓄も、家計簿と相性のよい仕組みですね。
図3 月末の見直しは「10分」で終える
家計簿を続けるための3つのゆるいルール
ここまで3ステップを見てきましたが、続けるためには「やらないこと」を決めるのも大事です。
1つ目は、1円単位で合わせないことです。
もちろん合えば気持ちよいですが、家計簿は会計監査ではありません。おおまかな流れが分かれば十分です。
2つ目は、使った自分を責めないことです。
家計簿は反省文ではありません。「外食が多かった」という事実を見たら、「忙しい週が多かったのかも」と暮らしの背景も一緒に見ます。支出には、その人なりの理由があります。
3つ目は、予算を厳しくしすぎないことです。
最初から食費を大きく削るより、まず1〜2か月記録して、自分の平均を知ってから予算を作る方が現実的です。
まとめ
初心者が家計簿を続けるコツは、細かく頑張ることではありません。小さく繰り返すことです。
固定費・変動費・特別費の3つに分け、記録は週1回でもよい。月末には10分だけ見て、直すところを1つ決める。これくらいなら、忙しくても続けていけるのではないでしょうか。
私は、家計簿を節約のための監視表ではなく、暮らしを整えるためのメモだと考えています。数日空いても、数字が少し合わなくても、また再開すれば大丈夫です。
家計簿が続くようになると、「何となくお金が減る」という不安が、「今月はここに使った」という納得に変わっていきます。まずは今月、3つの箱に分けるところから、ゆるく始めてみてもよいのではないでしょうか。
ひとりごと
家計簿をつけていないと今月いくら使ったのかな?と不安に思うときがありますが、家計簿をつけているとどれくらい使ったのかわかるので結構不安が消えます。
私も家計簿をつけ始めてから10年以上になりますが、意識レベルで変わっていると実感しますね。金融リテラシーがどうこうと言われていますが、第一歩は家計簿だと思いますので、ゆるく始めてみることをおススメします。
※
本記事は一般的な家計管理の情報提供を目的としています。
家計の状況や必要な貯蓄額は、収入・家族構成・住居・ライフプラン等によって異なります。
内容は執筆時点で確認した公的情報を参考にしており、個別の判断が必要な場合は専門家や公的相談窓口もご活用ください。
【参考】
・金融庁「基礎から学べる金融ガイド」(https://www.fsa.go.jp/news/r5/sonota/20231225/20231225.html)
・J-FLEC「シリーズ教材 お金のキホン」(https://www.j-flec.go.jp/materials/series-okane-kihon/)
・政府広報オンライン「社会人として知っておきたいお金の話」(https://www.gov-online.go.jp/article/202412/entry-6812.html)