こんにちは。
今日も私なりにゆるめに書いていこうと思います。
家計簿をつけているのに、なぜかお金が残らない。毎月それなりに記録しているけれど、数字を入力したところで終わっている。そんな状態になることってありますよね。
私も、家計簿はつけることより、そのあとに少しだけ振り返ることの方が大事だと思っています。記録はできていても、「今月はどうだったのか」「来月は何を変えるのか」が決まらないと、家計はあまり変わりませんよね。
とはいえ、月末に長い反省会をする必要はありません。仕事や家事で疲れているときに、細かい支出を1件ずつ見直すのは大変です。私は、月に1回、10分くらいで大きな流れを見るだけでも十分だと思っています。
先に結論:月末は4つの質問を10分で確認する
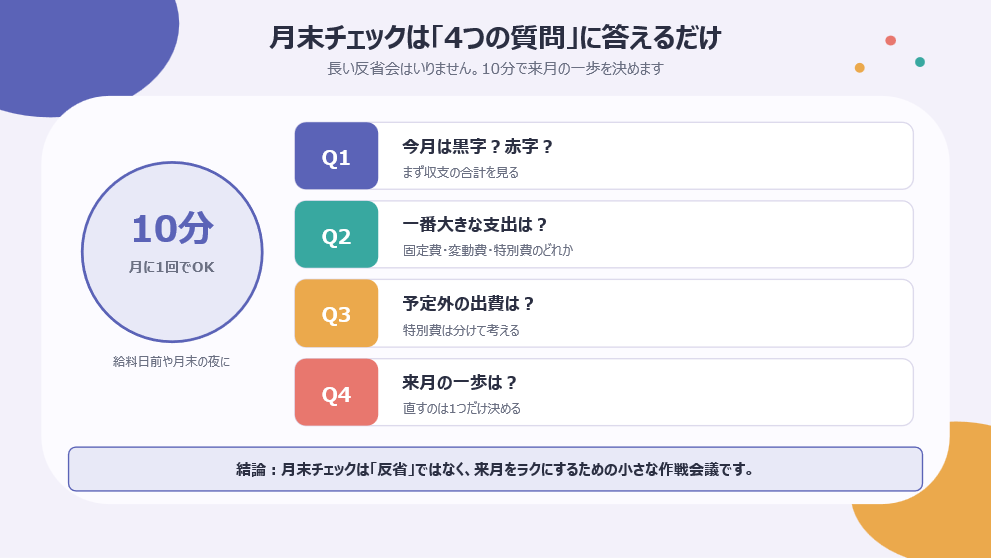
結論から言うと、月末の家計チェックでは「今月は黒字か赤字か」「一番大きな支出は何か」「予定外の出費は何か」「来月は何を1つ変えるか」の4つを見れば十分です。
大切なのは、家計簿の数字を使って自分を責めることではありません。今月の暮らしを確認し、来月を少しラクにするための作戦を1つ決めることです。
図1 月末チェックは「4つの質問」に答えるだけ
ポイント1:まず、今月が黒字か赤字かを見る
最初に見るのは、今月の収入と支出の合計です。
収入から支出を引いて、プラスなら黒字、マイナスなら赤字です。
ここでは、1円単位で合っているかより、おおまかな結果が分かれば大丈夫です。数百円のずれを探すより、「今月は収入の範囲で暮らせたか」を確認する方が大切です。
黒字だった場合は、その金額を貯金できたかも見ます。口座に残っているだけなら、翌月に使ってしまうこともあるので、必要に応じて貯金用口座へ移しておきます。 赤字だった場合も、すぐに「使いすぎた」と決めつけません。旅行や家電、税金、冠婚葬祭などの特別費があったのかもしれません。そういう時は仕方ないですよね。
まずは赤字の理由を分けて考えます。
ポイント2:一番大きな支出を確認する
次に、今月の中で金額が大きかった支出を見ます。
細かい買い物をすべて反省するのではなく、家計に大きく影響したものを2〜3個ほど確認します。
たとえば、家賃や保険などの固定費が重かったのか、外食や趣味などの変動費が増えたのか、それとも旅行や家電などの特別費があったのか。この3つに分けるだけでも、家計の見え方はかなり変わります。
固定費が重いなら、通信プラン、保険、サブスクなどを順番に見直します。変動費が増えたなら、忙しくて外食が多かった、イベントが重なったなど、暮らしの背景も一緒に考えます。
「食費が高かった」という数字だけを見るより、「残業が多くて自炊できなかった」と分かる方が、現実的な対策を考えやすいです。翌月も忙しそうなら、食費を厳しく削るより、作り置きや冷凍食品の予算を先に確保する方が合うかもしれません。
ポイント3:予定外の出費を分けて考える
月末チェックでは、予定外の出費も確認します。急な医療費、家電の故障、冠婚葬祭、車の修理などは、毎月の生活費とは少し性質が違います。
こうした支出を食費や日用品と一緒にすると、「今月は大失敗だった」と感じやすくなります。私は、特別費として分けておく方が家計を冷静に見られると思っています。
さらに、来年も発生しそうなものは「予定外」から「予定内」に変えておきます。
帰省、誕生日、家電の買い替えなどを年間でざっくり書き出し、12か月で割って積み立てるイメージです。
毎月5,000円でも特別費用の口座へ分けておくと、大きな支出が来たときの負担をやわらげられます。すべてを予想することはできませんが、毎年ある支出だけでも準備しておくと安心です。
図2 振り返りは「3つの視点」で見る
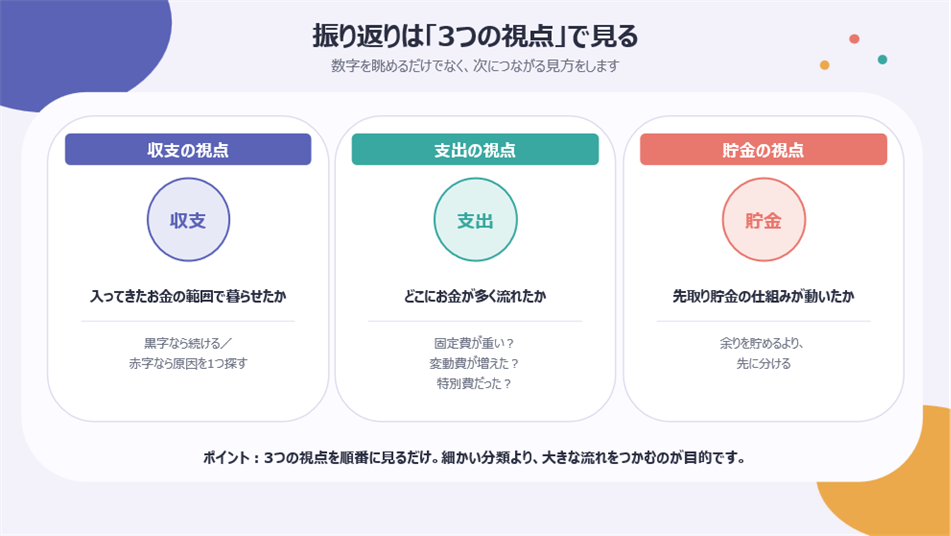
ポイント4:貯金の仕組みが動いたかを見る
月末には、今月いくら貯金できたかだけでなく、貯金の仕組みが予定どおり動いたかも確認します。
給料日に先取り貯金ができたか、自動振替が止まっていないか、貯金用口座から生活費を戻していないか。このあたりを見ると、金額だけでは分からない家計の状態が見えてきます。
先取り額が大きすぎて毎月取り崩しているなら、失敗ではなく金額を調整する合図です。反対に、毎月余裕があるなら、無理のない範囲で少し増やしてもよいかもしれません。
ポイント5:来月変えることは1つだけ
最後に、来月やることを1つ決めます。月末チェックで気になる点がいくつも見つかっても、全部を一度に直そうとしないことがポイントです。
たとえば、「使っていないサブスクを1つ解約する」「外食費を週1万円に分ける」「先取り貯金を5,000円増やす」「特別費を毎月3,000円積み立てる」などです。
行動はできるだけ具体的にします。「節約を頑張る」より、「土曜日に通信プランを確認する」の方が動きやすいです。期限も一緒に決めておくと、翌月のチェックで確認できます。
もし今月が忙しくて家計簿もほとんど見られなかったなら、「来月は週1回カード明細を見る」だけでも十分です。家計管理は、できなかったところを責めるより、戻りやすい形を作る方が続きます。
図3 毎月のチェックが「貯金体質」を育てる
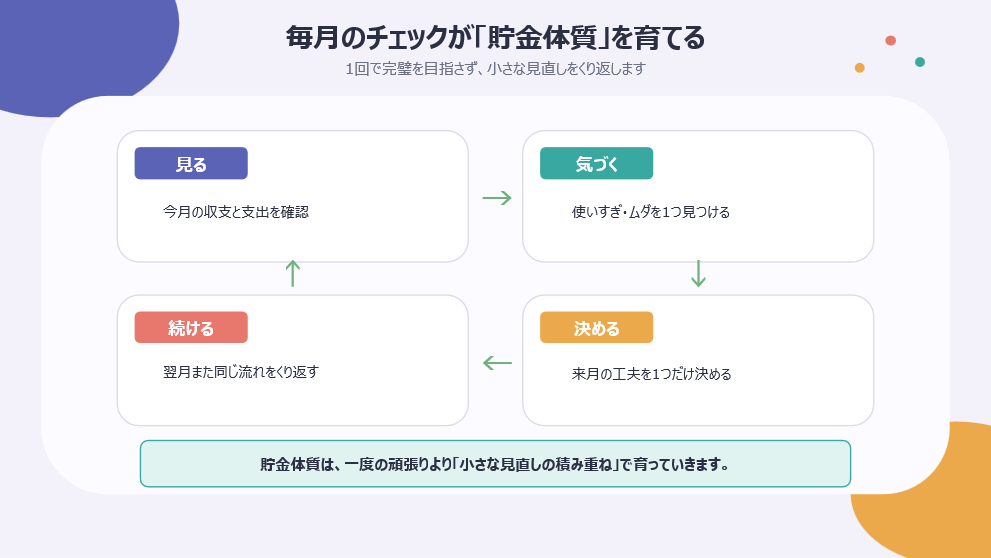
手取り25万円の家計なら、こんなふうに見る
たとえば、手取り25万円、先取り貯金2万円、固定費12万円、変動費8万円、特別費2万円、月末残高1万円だったとします。
まず、支出は合計22万円で、先取り貯金2万円と月末残高1万円を合わせると、実質3万円を残せたと確認できます。次に、変動費8万円の中で外食費がいつもより1万5,000円多かったとします。
ここで「来月は外食禁止」とするのではなく、なぜ増えたかを考えます。仕事が忙しかったなら、外食予算をあらかじめ分ける、冷凍食品を用意するなどの方法があります。
さらに、特別費2万円が友人の結婚式だったなら、普段の生活費とは分けます。翌月の行動は、「冠婚葬祭用に毎月3,000円積み立てる」の1つだけにします。これで振り返りは終わりです。
月末チェックを続けるためのコツ
月末チェックも、完璧にやろうとすると続きません。私は、給料日前の夜や毎月最後の日曜日など、見る日をざっくり決めておくのがよいと思います。
使う道具は、家計簿アプリ、表計算、ノートのどれでも大丈夫です。1か月分をすべて記録できていなくても、口座残高やカード明細から分かる範囲で振り返れば十分です。空白があっても、月末チェックはできます。
まとめ
月末の家計チェックでは、今月が黒字か赤字か、一番大きな支出は何か、予定外の出費は何か、来月は何を1つ変えるかを確認します。時間は10分くらいで十分です。
さらに、先取り貯金や自動振替など、貯金の仕組みが予定どおり動いたかも見ます。金額が合わなければ、暮らしに合わせて調整すれば大丈夫です。
私は、貯金体質とは一度も使いすぎないことではなく、使いすぎても翌月に小さく整え直せることだと思っています。
毎月1つだけ見直し、翌月また確認する。この小さな繰り返しが、いつの間にか「意識しなくてもお金が残る家計」を作ってくれるんじゃないかなと思います。
ひとりごと
月末に数字を見ると、ついできなかったことばかり気になります。
でも、黒字だったこと、先取り貯金が続いたこと、大切な人との時間にお金を使えたことも、ちゃんとした結果です。反省だけで終わらず、「今月よかった支出」を1つ見つけると、家計チェックが少しやさしい時間になりますね。
※
本記事は一般的な家計管理の情報提供を目的としています。
家計の状況や適切な貯蓄額は、収入・家族構成・住居・ライフプラン等によって異なります。
個別の判断が必要な場合は、専門家や公的相談窓口もご活用ください。