こんにちは。
今日も私なりにゆるめに書いていこうと思います。
共働きになると、収入が2つある分、家計には余裕ができそうですよね。
でも実際は、夫婦それぞれの口座やクレジットカードがあり、支払う人も項目ごとに違うので、家計の全体像が見えにくくなりがちです。
家賃は夫、食費は妻、光熱費は夫、日用品は気づいた方が買う。こんなふうに分かれていると、二人ともお金を払っているのに、「結局、毎月いくら使っているんだろう」となりやすいですよね。
さらに、家計簿の入力や請求の確認がどちらか一人に偏ると、管理する側だけが疲れてしまいます。私は、共働き夫婦の家計簿では、細かく記録することより、二人でラクに回る仕組みを作ることが大事だと思っています。
先に結論:4つのルールを決めると家計簿はラクになる
結論から言うと、共働き夫婦の家計簿は「管理スタイル」「生活費の負担方法」「家計簿の担当」「月1回の共有日」の4つを決めると続けやすくなります。
すべてのお金を完全に公開したり、二人とも毎日入力したりする必要はありません。共通のお金は見えるようにしつつ、個人で自由に使えるお金も残す。そのうえで、入力や見直しは得意な方が担当するくらいでよいと思います。
ルール①:最初に、お金の管理スタイルを選ぶ
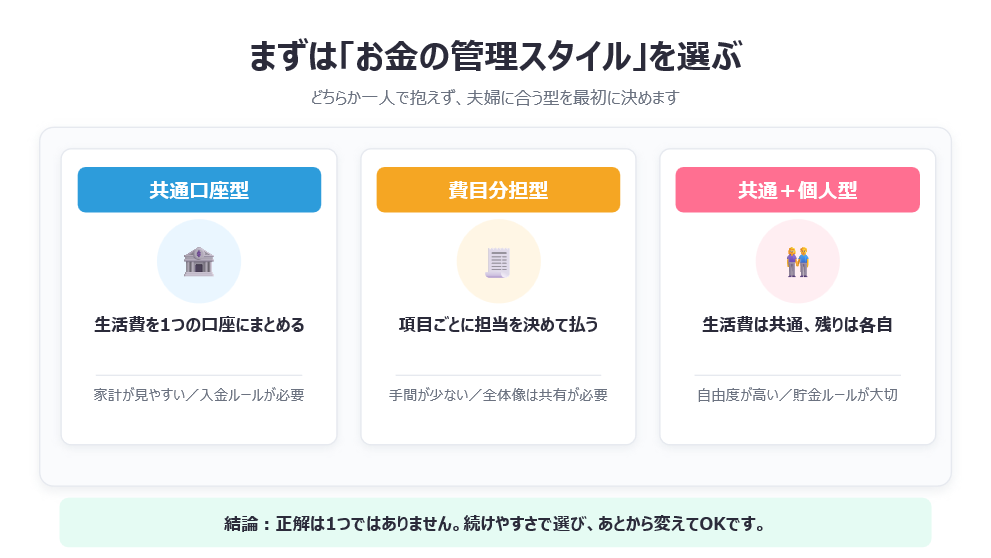
共働き夫婦の家計管理には、大きく分けて3つの方法があります。
1つ目は、共通口座型です。二人が毎月決めた金額を共通口座へ入れ、家賃、食費、光熱費などをそこから支払います。生活費の全体が見えやすく、家計簿も共通口座を中心に確認すればよいので、管理はかなりシンプルです。
2つ目は、費目分担型です。家賃は夫、食費と日用品は妻というように、項目ごとに担当を決めます。お互いの口座を大きく変えずに始められますが、それぞれがいくら払っているのか、月に1回は共有した方が安心です。
3つ目は、共通口座と個人口座を併用する方法です。生活費と貯金は共通口座、残りはそれぞれが自由に管理します。夫婦のお金と個人のお金を分けやすく、自由度も残せます。私は、この形が比較的バランスを取りやすいと思っています。
どの方法が正しいということではありません。家計の状況や夫婦の性格によって、続けやすい形は変わります。半年ほど試して、合わなければ変えても良いのです。
図1 まずは「お金の管理スタイル」を選ぶ
ルール②:生活費の負担は「同額」だけで考えない
次に決めたいのが、共通の生活費をどのように負担するかです。
分かりやすいのは、二人が同じ金額を出す方法です。収入が近い夫婦なら、話し合いもしやすいと思います。ただし、収入差が大きい場合は、同額だと手取りの少ない側だけ余裕がなくなることがあります。その場合は、収入比で分ける方法もあります。
たとえば、夫の手取りが30万円、妻が20万円なら、合計は50万円です。共通の生活費が25万円なら、6対4の割合で夫が15万円、妻が10万円を入れるイメージです。
ほかにも、家賃や光熱費を収入の多い側、食費や日用品をもう一方が担当する方法があります。大切なのは、金額を完全に同じにすることより、負担後に二人とも無理のないお金が残ることです。
また、育児や家事の負担、時短勤務、病気や介護などもあります。数字だけでは測れない負担もあるので、収入が変わったときは、入金額や分担を見直したいところです。
ルール③:家計簿は「入力」と「見直し」を分ける
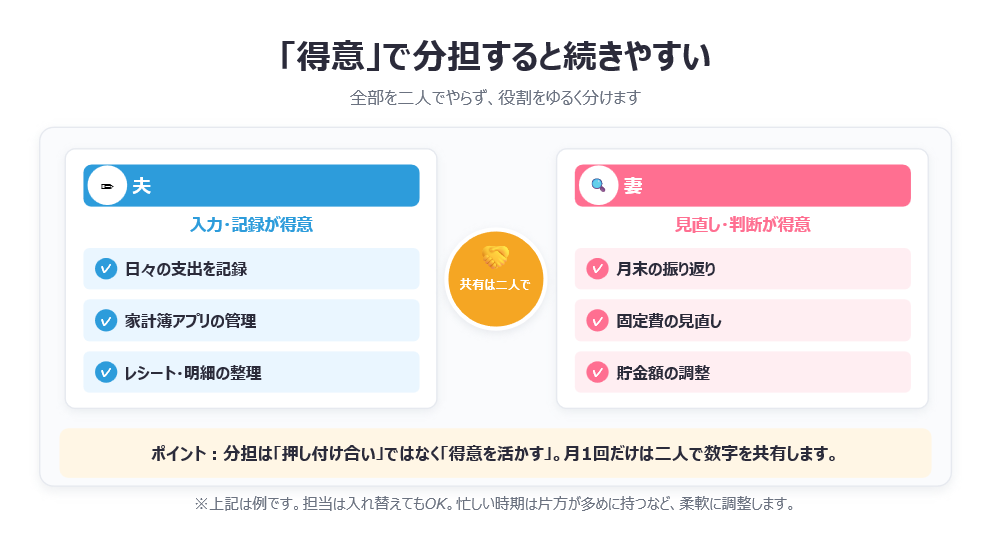
夫婦で家計簿をつけるとき、二人が同じ作業をする必要はありません。私は、日々の入力と月末の見直しを分けるとラクだと思っています。
数字をこまめに入力するのが得意な人は、家計簿アプリや表計算の管理を担当します。プランの比較や改善策を考えるのが得意な人は、固定費や貯金額の見直しを担当します。
ただし、片方だけが家計の情報を知っている状態にはしない方がよいです。共通口座の残高、毎月の生活費、貯金額、大きな契約などは、どちらからも確認できるようにしておきます。
担当を決める目的は、家計を一人に任せることではなく、作業を分けることです。「入力は私、月末の確認は二人」という形でも十分だと思います。
図2 「得意」で分担すると続きやすい
なお、家計簿に細かい項目があっても、夫婦で毎月共有する数字は4つくらいで十分です。
1つ目は、二人の手取り収入。
2つ目は、共通の生活費。
3つ目は、今月の貯金額。
4つ目は、旅行、家電、税金などの特別費です。
細かいコンビニ代や個人のお小遣いまで毎回確認すると、家計の話が窮屈になりやすいです。共通の目標に影響する数字を中心に見て、個人のお金にはある程度の自由を残します。
ルール④:月1回、15分だけ家計ミーティングをする
二人の家計を続けるには、月に1回だけ話す時間を作ります。私は、給料日のあとや月末の休日に、15分ほどでよいと思っています。
確認するのは、今月の生活費は予算内だったか、先取り貯金はできたか、予定外の支出はあったか、来月に大きな出費があるかの4つです。
ここで大事なのは、相手の使い方を責める時間にしないことです。「外食が多かった」ではなく、「忙しい週が多かったから、来月は食費を少し多めに見ておこう」のように、次の仕組みを考えます。
改善点も1つで十分です。使っていないサブスクを確認する、特別費を5,000円増やす、カードの引き落とし日を共有するなど、小さな変更にします。
共働き家計は、自動化するとかなりラクになる
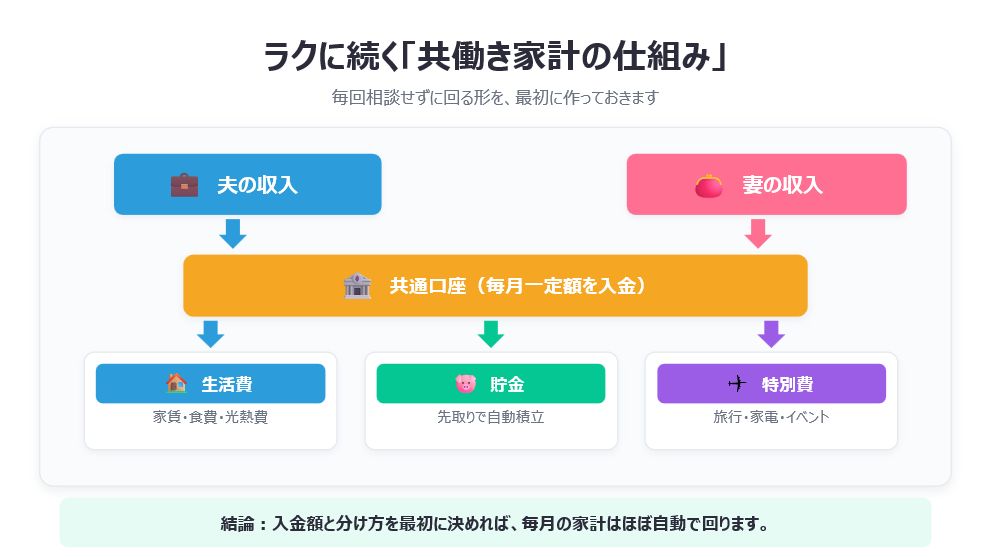
毎月のお金の流れは、できるだけ自動化します。給料日にそれぞれの口座から共通口座へ一定額を移し、そこから家賃や光熱費を引き落とします。
さらに、共通口座から貯金用口座や積立へ自動で移します。旅行、家電、帰省、税金などは、特別費として毎月少しずつ積み立てるのが良いです。生活費、貯金、特別費の行き先を最初に作っておくと、毎回二人で相談しなくても家計が回ります。
家計簿アプリを使う場合は、共通口座や家族カードなど、夫婦で共有したいお金だけを連携する方法もあります。すべての個人口座を共有しなくても、共通部分の流れは確認できます。
図3 ラクに続く「共働き家計の仕組み」
具体例:手取り30万円と20万円の夫婦の場合
夫の手取りが30万円、妻の手取りが20万円で、共通の生活費が月25万円だとします。収入比で負担するなら、夫が15万円、妻が10万円を共通口座へ入れます。
そこから家賃、食費、光熱費などに20万円、先取り貯金に3万円、特別費に2万円を分けます。残ったお金は、それぞれの個人口座で管理します。
家計簿担当は、共通口座と共通のカード明細だけを週1回確認します。月末に二人で、生活費20万円に収まったか、貯金3万円ができたか、来月の特別費はあるかを見ます。
もし一方の収入が減ったり、育児で働く時間が変わったりしたら、6対4の割合も見直します。最初に決めたルールを守り続けることより、今の暮らしに合わせて変えることの方が大切です。
よくあるつまずきと対策
共働き家計で起こりやすいのが、お互いの収入や貯金額をほとんど知らない状態です。個人のお金をすべて公開する必要はありませんが、住宅、教育、旅行、老後などの共通目標に使える金額は共有しておきたいです。
もう1つは、立て替えが増えて誰がいくら払ったか分からなくなることです。日用品や外食など共通の支出は、家族カードや共通の決済方法にまとめると管理しやすくなります。
そして、家計簿担当だけが節約を考え、もう一方が内容を知らない状態も避けたいところです。管理作業を任せても、目標と結果は二人で共有します。
まとめ
共働き夫婦の家計簿は、最初に管理スタイル、生活費の負担方法、家計簿の担当、月1回の共有日を決めると続けやすくなります。
共通口座型、費目分担型、共通+個人型のどれを選んでも構いません。二人の収入や生活に合わせ、同額負担や収入比など、納得できる方法を選びます。
私は、夫婦の家計簿は「どちらが正しいか」を決めるものではなく、二人の暮らしをラクにするための共有メモだと思っています。
毎日の入力は担当を分け、月1回だけ二人で大きな数字を見る。共通口座と先取り貯金を自動化する。それくらいのゆるい仕組みでも、家計の見通しはかなりよくなるんじゃないかなと思います。
ひとりごと
夫婦でお金の話をすると、つい「使った・使わない」の話になりがちです。そんなことでケンカになってしまうようでは、なんだかやるせないですね。
家計の目的は相手を管理することではありません。
どんな暮らしをしたいか、そのためにいくら準備したいかを相談することだと思います。家計簿の数字を、旅行や住まいなど楽しい予定にもつなげられると、二人で見る時間も少し前向きになりますね。
※本記事は一般的な家計管理の情報提供を目的としています。
家計の状況や適切な分担方法は、収入・家族構成・働き方・家事や育児の状況・ライフプラン等によって異なります。個別の判断が必要な場合は、専門家や公的相談窓口もご活用ください。