こんにちは。
今日も私なりにゆるめに書いていきたいと思います。
節約を始めると、最初に食費やお小遣いを減らしたくなりますよね。コンビニに寄らない、外食を控える、少しでも安い商品を探す。もちろん効果はありますが、毎日のことなので意外と疲れます。
その一方で、スマートフォンの料金や保険料、使っていないサブスクは、毎月ほぼ自動で引き落とされています。金額をあまり意識しないまま、何年も同じ契約を続けていることもあります。
私は、無理なく家計を整えるなら、まず固定費から見るのが王道だと思っています。一度見直せば、その後は特別な我慢をしなくても節約効果が続くからですね。
先に結論:サブスク・通信費・保険を1つずつ見る
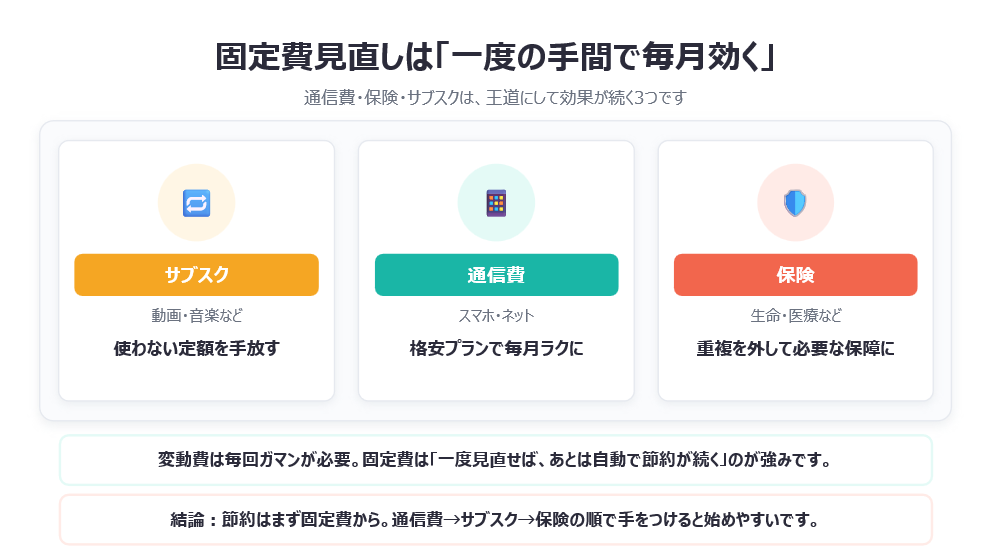
結論から言うと、固定費を見直すなら「サブスク・通信費・保険」の3つから始めると取り組みやすいです。ただし、3つを同じ日に全部変える必要はありません。
私なら、契約を整理しやすいサブスク、比較的確認しやすい通信費、保障内容を慎重に考えたい保険、という順番で進めます。
固定費の見直しは、安いものへ機械的に変更することではありません。今の暮らしに必要なものは残し、使っていないものや重複しているものを外す作業です。
図1 固定費見直しは「一度の手間で毎月効く」
王道1:サブスクは「使っているか」で決める
1つ目はサブスクです。動画、音楽、電子書籍、オンラインストレージ、アプリ、ゲーム、学習サービス、フィットネスなど、定額サービスはかなり増えました。
1つあたりは数百円でも、複数契約していると毎月の負担は大きくなります。しかも、自動更新なので、使わなくなっても支払いだけが続きやすいです。
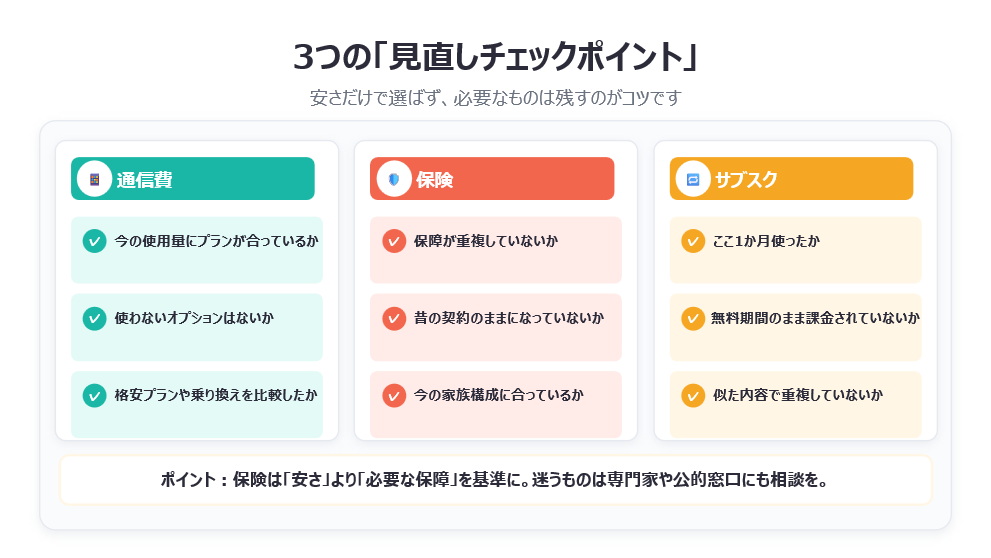
まずは、クレジットカード、銀行口座、携帯料金、アプリストアの購入履歴を見て、契約中のサービスを書き出します。「サービス名・月額または年額・更新日・解約方法」の4つをメモすると整理しやすいです。
次に、ここ1か月で使ったか、似たサービスと重複していないかを確認します。毎週楽しんでいる動画サービスなら残してよいと思います。反対に、無料体験のあと一度も開いていないものは、解約候補です。
年払いのサービスは月額表示だけで判断せず、次回更新日と途中解約時の返金条件も見ておきます。解約するか迷う場合は、いったん休止できないか確認するのもよいですね。
王道2:通信費は「使っている量」から確認する
2つ目は通信費です。スマートフォンや自宅のインターネットは、生活に欠かせないものになっています。ただ、必要だからこそ、契約したまま見直す機会が少ない支出でもあります。
まず、携帯会社のマイページなどで、直近3か月ほどのデータ使用量と通話時間を確認します。毎月数GBしか使っていないのに大容量プランに入っていたり、ほとんど電話をしないのに通話オプションを付けていたりするかもしれません。
次に、同じ会社の別プラン、オンライン専用プラン、ほかの携帯会社などを比較します。ただし、月額料金だけで決めるのは少し注意が必要です。
通信エリア、店舗サポートの有無、家族割引や自宅回線とのセット割、端末代の残り、キャリアメール、携帯料金とまとめて支払っているサービスなども確認します。変更後に困りそうな点を書き出してから選ぶと安心です。
通信費は、一番安いプランを探すより、今の利用量に合うプランへ下げるくらいの気持ちでよいと思います。
王道3:保険は「必要な保障」を残して整える
3つ目は保険です。保険料は家計の中で大きくなりやすいため、見直し効果も期待できます。ただし、通信費やサブスクと違い、安ければよいというものではありません。
まずは、加入している保険を一覧にします。生命保険、医療保険、がん保険、就業不能保険、自動車保険、火災保険など、保険会社から届く書類や引き落とし明細を見ながら整理します。
そのうえで、「誰のために」「どんなときに」「いくら必要か」を確認します。独身のときに入った大きな死亡保障がそのままになっていたり、会社の福利厚生と民間保険の保障が重なっていたりすることもあります。反対に、家族が増えて保障を増やした方がよい場合もあります。
ただし、今の保険を先に解約してしまうのは避けたいところです。年齢や健康状態によっては、新しい保険へ同じ条件で入れないこともあります。解約返戻金、保障の開始日、免責期間なども確認し、乗り換える場合は新しい保障が有効になってから手続きを進めます。
内容が複雑で判断しにくい場合は、保険会社だけでなく、J-FLECの相談窓口や中立的な専門家へ相談する方法もあります。
図2 3つの「見直しチェックポイント」
見直した金額は、そのまま貯金へ回す
固定費を下げても、口座に残ったままだと、何となく別の買い物に使ってしまうことがあります。そこで、見直した金額をそのまま先取り貯金へ回します。
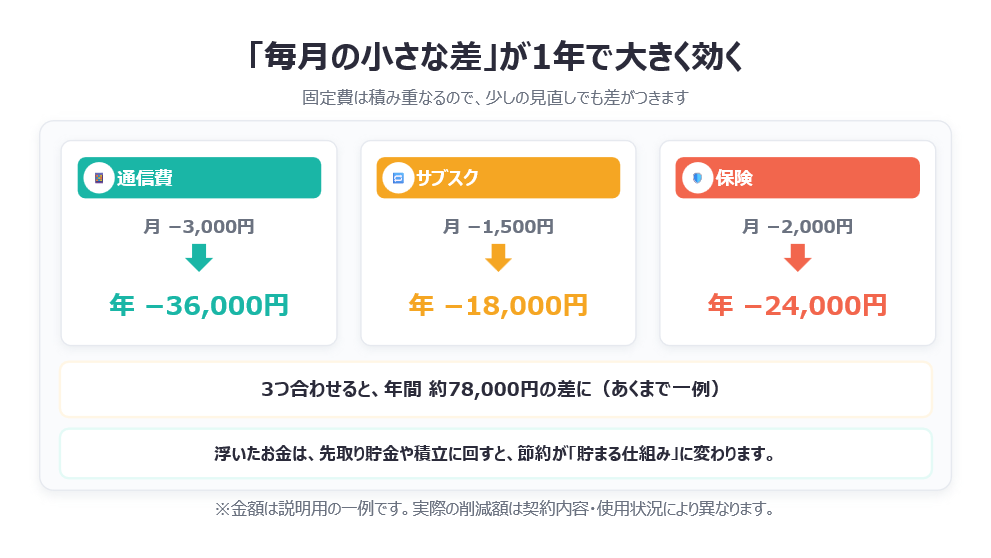
たとえば、サブスクが月1,500円、通信費が月3,000円、保険料が月2,000円下がったとします。合計は月6,500円で、1年間では7万8,000円です。
これは説明用の一例で、実際の金額は契約内容によって変わります。ただ、毎月は小さく見える金額でも、1年単位で見るとまとまった金額になります。
給料日に6,500円を貯金用口座へ自動で移すよう設定すれば、節約がそのまま「貯まる仕組み」に変わります。固定費を下げただけで満足せず、行き先まで決めるのがポイントです。
図3 「毎月の小さな差」が1年で大きく効く
固定費を見直すときのゆるい進め方
固定費の見直しは、一気に進めるより、1か月に1つくらいがちょうどよいと思います。
今月はカード明細からサブスクを書き出す。来月は通信費の利用量を見る。その次の月に保険証券を確認する。これだけでも、3か月後には家計の固定費がかなり見えやすくなります。
見直した日と内容を家計簿にメモし、半年後や1年後にもう一度確認します。料金プラン、家族構成、生活スタイルは変わるので、固定費も一度決めたら終わりではありません。
逆に、見直した結果「今の契約が自分に合っている」と分かったなら、そのままで大丈夫です。見直しは、必ず解約したり安いものへ変えたりする作業ではありません。納得して払い続けられる状態にすることが目的です。
まとめ
固定費見直しの王道は、サブスク・通信費・保険の3つです。毎日の食費を細かく削る前に、一度の見直しで効果が続くところから確認すると、無理なく家計を整えられます。
サブスクは、利用頻度や重複、更新日、解約方法を確認します。
通信費は、データ使用量や通話時間に合うプランかを見ます。
保険は、公的保障を確認したうえで、今の家族構成に必要な保障を残す。
私は、固定費の見直しは「暮らしから楽しみを減らす節約」ではなく、「使っていないものへの支払いを止める整理」だと思っています。
3つを一度に変えなくても大丈夫です。まずはカード明細からサブスクを1つ探す、スマートフォンのマイページを開くなど、小さなところからゆるく始めてみてはいかがでしょうか。
ひとりごと
固定費は自動で引き落とされるので、払っている感覚が薄くなりがちです。私も明細を見て、「これは何の支払いだったかな」と思うことがあります。
でも、一度整理すると、翌月から何もしなくても効果が続くのがうれしいところです。コーヒーや趣味を我慢する前に、まずは使っていない定額サービスを探す。そのくらいの順番が、気持ちにも家計にもやさしいと思います。
※本記事は一般的な家計管理の情報提供を目的としています。
通信料金・保険商品・サブスクリプションの契約条件は、事業者や商品、契約時期によって異なります。内容は執筆時点で確認した公的情報を参考にしています。契約変更や解約の前に、料金、保障内容、違約金、返金条件、サービス停止時期等の最新情報をご確認ください。
【参考・出典】
本記事では、以下の公的資料を参照しています。
・総務省「携帯電話ポータルサイト」料金プランを見直してみよう(https://www.soumu.go.jp/menu_seisaku/ictseisaku/keitai_portal/norikae_1.html)
・J-FLEC「標準講義資料 民間保険」(https://www.j-flec.go.jp/materials/private-insurance/)