こんにちは。
今日も私なりにゆるめに書いていきたいと思います。
投資に興味はあるけれど、毎月出せるのは1万円くらい。「この金額では、始めてもあまり意味がないのかな」と感じる人もいるかもしれません。
たしかに、月1万円で数年のうちに大きな資産を作るのは難しいです。ただ、資産形成は短期間の勝負ではありません。少額でも長く積み立てることで、自分が入れた元本が積み上がり、運用で増えた分にも次の利益がつく可能性があります。
先に結論:月1万円でも資産形成はできる
結論から言うと、月1万円でも資産形成は可能です。大切なのは、短期間で大きく増やそうとせず、長期・積立・分散を基本に続けることだと思っています。
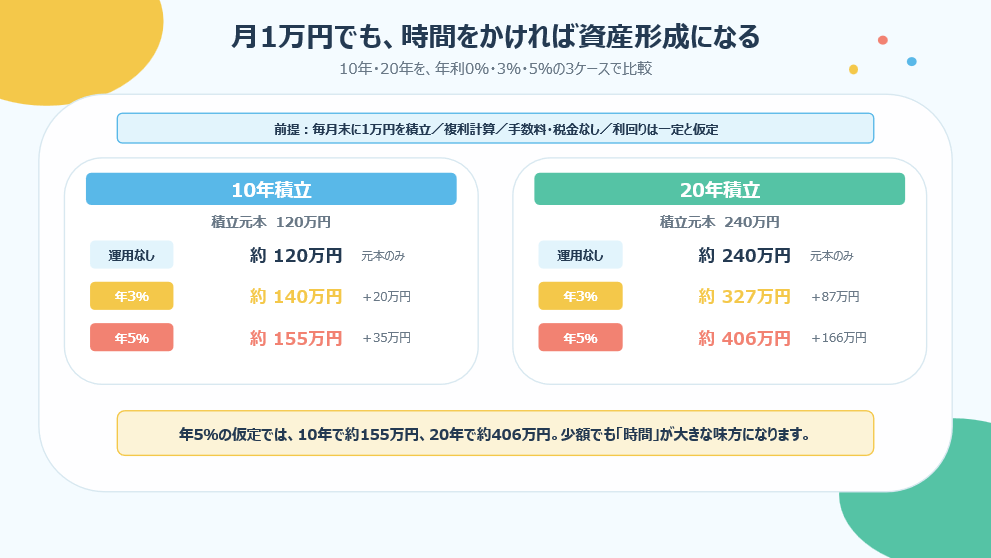
今回の単純なシミュレーションでは、月1万円を20年間積み立てると、元本は240万円です。仮に年3%で運用できた場合は約327万円、年5%なら約406万円になります。
もちろん、毎年3%や5%で安定して増えるわけではありません。実際の投資信託や株式は上がる年も下がる年もあり、元本を下回る可能性もあります。数字は将来を約束するものではなく、時間による違いをつかむための目安です。
図1 月1万円でも、時間をかければ資産形成になる
シミュレーションの前提
今回は、毎月末に1万円を積み立て、運用で得た利益もそのまま再投資する複利で計算しました。比較する想定利回りは、年0%・年3%・年5%の3パターンです。
手数料や税金は考慮せず、利回りは期間中ずっと一定と仮定しています。実際には価格が毎日変動し、商品ごとの手数料もかかるため、計算結果と同じ金額になるわけではありません。
10年間、月1万円を積み立てた場合
10年間の積立元本は、1万円×12か月×10年で120万円です。運用しない場合は、そのまま120万円になります。
年3%を仮定すると約140万円、年5%なら約155万円です。元本との差は、年3%で約20万円、年5%で約35万円になります。
10年という期間では、運用益よりも自分で積み立てた120万円の方が大きいです。つまり、最初のうちは利回りより、積立をやめずに続けることの影響が大きいんですよね。
20年間、月1万円を積み立てた場合
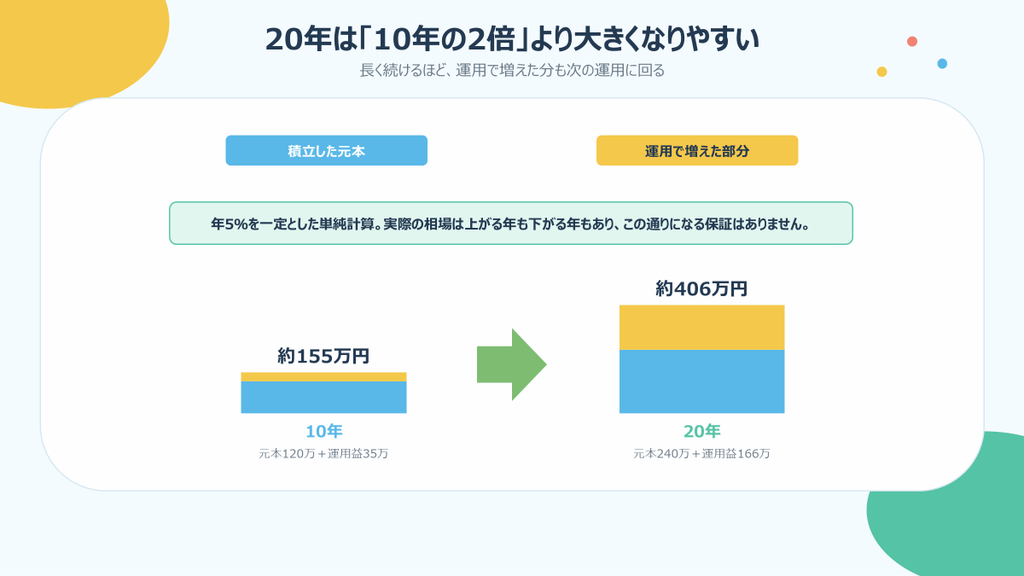
20年間では、積立元本が240万円になります。年3%の仮定では約327万円、年5%では約406万円です。
年5%のケースでは、運用で増えた部分が約166万円になります。10年時点の約35万円と比べると、後半の10年間で差が大きくなっていることが分かります。
これは、運用で増えたお金も次の運用に回る複利の影響です。複利は最初から派手に増えるわけではなく、時間が長くなるほどじわじわ効いてきます。
図2 20年は「10年の2倍」より大きくなりやすい
月1万円は少ないのか
月1万円だけで、老後資金や教育資金など、すべての目標をまかなえるとは限りません。必要な金額は、年齢、積立期間、家族構成、目標によって変わります。
ただ、月1万円は決して意味のない金額ではありません。20年間の元本だけでも240万円ですし、投資に慣れながら積立を続ける習慣を作れます。
最初から月3万円や5万円を無理に設定し、生活が苦しくなってやめてしまうより、月5,000円や1万円から始めて、余裕が出たときに増やす方が続きやすいと思います。
たとえば、昇給したときに5,000円増やす、固定費を見直した分を積立へ回す、ボーナスではなく毎月の積立額を少し上げる。そんな方法でも十分です。
少額投資を始める前に、現金の備えを作る
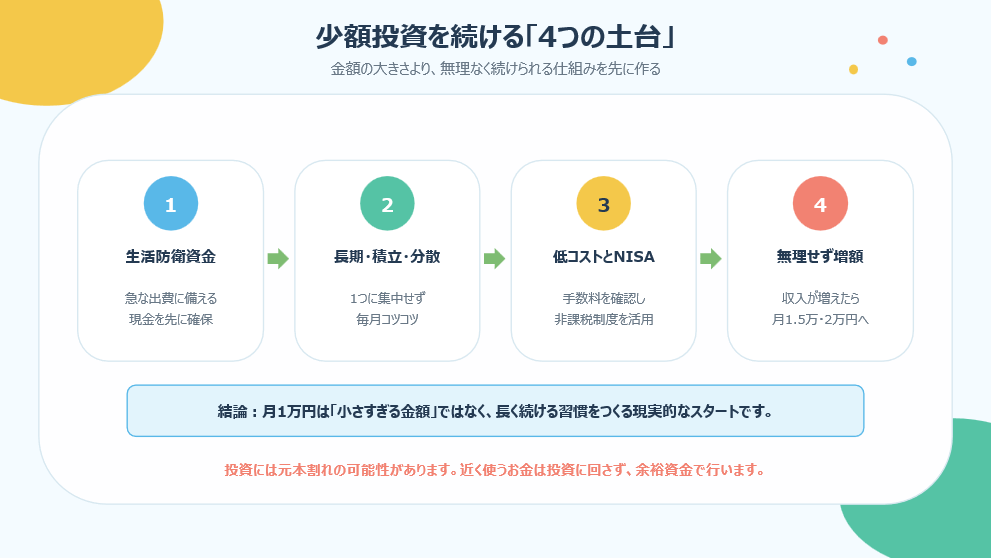
投資を始める前に、生活防衛資金を確保しておくことも大切です。急な病気、失業、家電の故障などでお金が必要になったとき、投資商品を安い価格で売らなくて済むようにします。
近いうちに使う予定のお金や、生活に必要なお金は預貯金で持ち、しばらく使う予定のない余裕資金を投資に回します。
金融庁も、安定的な資産形成では長期・積立・分散投資が有効な選択肢の1つとしています。積立によって購入時期を分け、複数の地域や資産へ分散することで、特定の値動きに受ける影響をやわらげる考え方です。
商品は「長期・分散・低コスト」で考える
月1万円で始めるなら、私は、幅広い企業や地域に分散された低コストのインデックスファンドを中心に考えるのが分かりやすいと思っています。
個別株を少額ずつ何社も買う方法もありますが、企業選びや管理に手間がかかります。1本で広く分散できる投資信託なら、毎月の積立設定をしたあとも続けやすいです。
同じような値動きを目指す商品でも、購入時手数料や信託報酬などのコストは商品によって異なります。少額投資では、手数料の差も長期で積み重なるため、商品説明書や交付目論見書で確認したいところです。
NISAは月1万円の積立にも使える
投資で利益が出ると、通常は税金がかかります。NISA口座で対象商品へ投資した場合は、制度の範囲内で売却益や分配金が非課税になります。
2026年9月時点の成人向けNISAでは、つみたて投資枠は年間120万円です。月1万円なら年間12万円なので、枠にはかなり余裕があります。枠が大きいからといって、無理に使い切る必要はありません。
NISAを使っても、投資の元本が保証されるわけではありません。また、NISA口座の損失は課税座の利益との損益通算などができない点にも注意が必要です。
図3 少額投資を続ける「4つの土台」
シミュレーションを見るときの注意点
シミュレーションでは年3%や5%を使いましたが、実際のリターンは一定ではありません。短期では大きな下落もありますし、20年後に必ずプラスになる保証もありません。
また、将来の物価が上がれば、お金の実質的な価値は変わります。20年後の400万円で買えるものが、今の400万円と同じとは限りません。
だからこそ、毎日の値動きを見て積立をやめたり、短期間で増やそうと高いリスクを取ったりしないことが大切です。半年や1年に一度、積立額と商品が自分の生活や目的に合っているかを確認するくらいがよいと思います。
まとめ
月1万円でも、長い時間をかければ資産形成は可能です。
ただし、今回記載した金額は将来を保証するものではありません。実際の投資には価格変動があり、元本割れの可能性があります。生活防衛資金を確保したうえで、長期・積立・分散・低コストを意識することが大切です。
私は、月1万円を「少なすぎる金額」ではなく、投資を生活の中に無理なく入れるための現実的なスタートだと思っています。
最初から大きな金額を目指さず、まずは続けられる額で始める。収入や家計に余裕が出たら、少しずつ積立額を増やす。そんなゆるい形でも、10年、20年と続けば、未来の選択肢を増やしてくれるんじゃないかなと思います。
ひとりごと
投資を始める前は、月1万円では何も変わらないように感じるかもしれません。
でも、10年間続ければ、自分で積み立てた元本だけでも120万円です。大きな金額を一度に用意するのは難しくても、毎月少しずつなら続けられる人も多いと思います。
焦って近道を探すより、忘れないくらいの金額を自動で積み立てる。そのくらいが、長く続けるにはちょうどよいですね。
※
本記事はFP・CMAとしての個別相談や助言ではなく、一般的な情報提供を目的としております。
特定の金融商品や投資手法、投資助言を行うものではありません。また、個々の読者の資産状況、収入、家族構成、リスク許容度等を踏まえた個別具体的な投資判断を行うものでもありません。
シミュレーションは、毎月末に1万円を積み立て、年利0%・3%・5%で複利運用し、手数料・税金を考慮しない単純計算です。実際の運用成果を保証するものではなく、投資には元本割れの可能性があります。
税制・社会保険制度・金融商品等の内容は変更される可能性があります。最終的な判断にあたっては、金融庁、国税庁、厚生労働省その他の公的機関や各金融機関等が公表する最新情報をご確認ください。
【参考・出典】
本記事では、以下の公的資料を参照しています。
・金融庁「NISAを利用する皆さまへ 令和6年6月(令和7年9月改訂)」(https://www.fsa.go.jp/policy/nisa2/about/nisa2024/slide_202406.pdf)
・金融庁「基礎から学べる金融ガイド」(https://www.fsa.go.jp/teach/kou4.pdf)