こんにちは。
今日も私なりにゆるめに書いていこうと思います。
NISAやiDeCoが広まって、「そろそろ投資を始めてみようかな」という方も増えてきたんじゃないかなと思います。私自身もそうだったのですが、いざ始めようとすると、SNSや広告で「絶対儲かる」「今が買い時」といった情報があふれていて、何を信じればいいのか分からなくなってしまいます。
周りの話を聞いていても、「勢いで始めて大きく損をした」という経験談は意外と多く、その多くが似たようなパターンにハマっていることに気づきました。
そんな中で、私が改めて感じたのは、「増やし方」を学ぶ前に、「やってはいけないこと」を知っておく方が、実はずっと大事なんじゃないか、ということでした。今日はそのあたりをまとめてみようと思います。
先に結論:初心者が避けたい5つのNGパターン
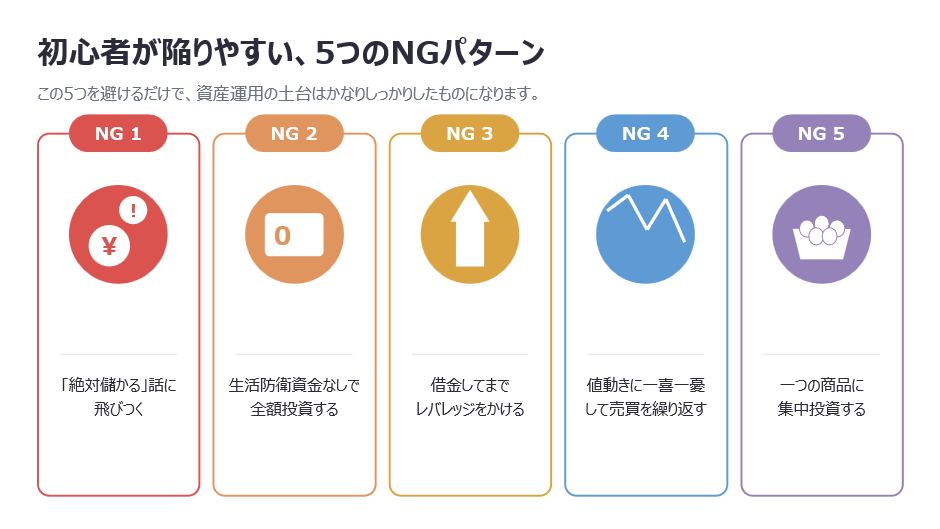
先に結論からお伝えすると、資産運用で大きく失敗する人には、共通するNGパターンがいくつかあります。逆に言えば、以下の5つさえ避けておけば、これらを知っておくことで、投資判断をするときの注意点を整理しやすくなると思っています。
1:「絶対儲かる話に飛びつく」
2:「生活防衛資金なしで全額投資する」
3:「借金してまでレバレッジをかける」
4:「値動きに一喜一憂して売買を繰り返す」
5:「一つの商品に集中投資する」。
資産運用を始める前に、まずはこうした基本的な注意点を押さえておくことが大切だと思います。
この5つを避けるだけで、資産運用の土台はかなりしっかりしたものになります。以下で、一つずつ詳しく見ていきましょう。
やってはいけない資産運用5選
私自身の経験や、周りでよく聞く失敗談をもとに、「やってはいけない資産運用」を5つにまとめてみました。
図1 初心者が陥りやすい、5つのNGパターン
それぞれのNGパターンを、もう少し詳しく
① 「絶対儲かる」話に飛びつく
「元本保証で年利20%」「今だけの特別案件」といった話には、まず疑ってかかるべきだと思っています。金融の世界では、一般に、高いリターンが期待される投資には、その分、大きな損失が生じる可能性もあります。「絶対」「必ず」という言葉が出てきた時点で、一度立ち止まる価値があります。特に、知人からの紹介や、SNSで話題になっている案件ほど、冷静に調べる習慣をつけておきたいところです。
② 生活防衛資金なしで全額投資する
手元の現金をすべて投資に回してしまうと、急な出費や収入減があったときに、値下がりしているタイミングで無理やり売却せざるを得なくなります。まずは生活費数か月分を、現金として確保しておくことを検討したいところです。この土台があるかないかで、暴落が来たときの心の余裕が全く違ってきます。
③ 借金してまでレバレッジをかける
信用取引やFXなどで、自己資金以上の金額を動かすレバレッジ取引は、うまくいけば大きなリターンが得られる一方、損失も大きくなりやすい手法です。特に初心者のうちは、借金をしてまで手を出す必要はまったくないと思っています。まずは自自己資金の範囲で、じっくり経験を積むことから始めるのも一つの方法だと思います。
④ 値動きに一喜一憂して売買を繰り返す
毎日株価をチェックして、上がったら喜び、下がったら焦って売る、というのを繰り返していると、精神的にも疲れますし、結果的に「高く買って安く売る」を繰り返してしまいがちです。長期投資を前提とする場合は、短期的な値動きだけで慌てて売買せず、当初の投資目的やリスク許容度を確認しながら考えることも大切だと思います。
⑤ 一つの商品に集中投資する
「この会社は絶対伸びる」と信じて、一つの銘柄や商品に資産を集中させてしまうと、その予想が外れたときのダメージが非常に大きくなります。値動きの異なる複数の資産に分けておくことで、一つが不調でも全体への影響を抑えられる可能性があります。
無理のない資産形成の始め方
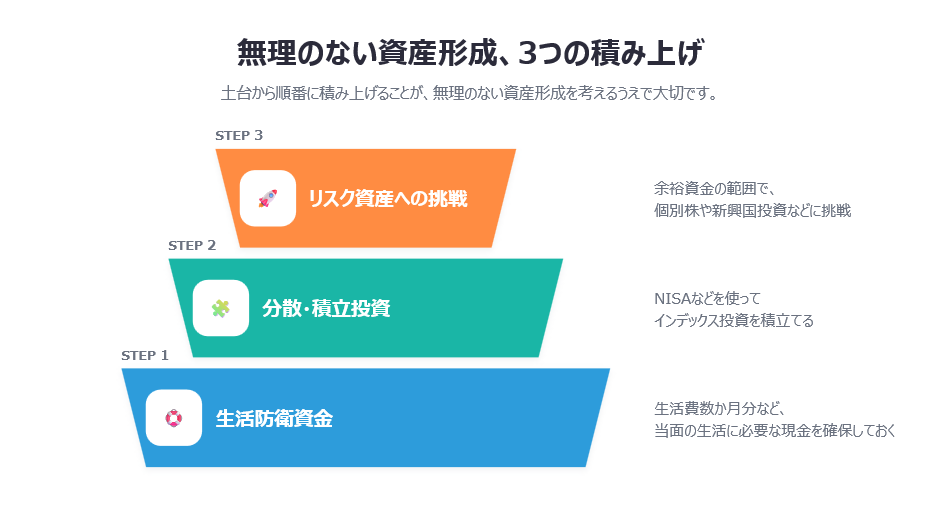
5つのNGパターンを踏まえたうえで、私が考える「無理のない資産形成」の順番を、ピラミッドの形で整理してみました。
土台になるのは、生活防衛資金です。その上に、分散・積立投資による資産形成を考え、余裕資金の範囲で、より値動きの大きい投資を検討する。この順番を守るだけで、資産運用で大きな失敗を避けるための大きなヒントになると思っています。
図2 無理のない資産形成、3つの積み上げ
まとめ
「やってはいけない資産運用5選」というテーマで書いてきましたが、私なりの結論としては、最初にお伝えした通り、「この5つのNGパターンを避けるだけで、資産運用の土台はかなりしっかりしたものになる」というのが正直な実感です。
資産運用というと、「何に投資すれば増えるか」という攻めの部分に目が行きがちですが、実は「何をやらないか」という守りの部分の方が、初心者にとってはずっと重要なんじゃないかと思っています。
この記事が、これから資産形成を始めようと考えている方の、ちょっとした道しるべになれば嬉しいです。
ひとりごと
今回書いた内容は「そんなことやるわけないよね」とか「私は大丈夫かな」と思う人もいるかもしれませんが、いざその局面に立たされた時は意外と同じような失敗をしてしまうものです。少しでも頭の片隅に残っていれば避けられそうですね。
※
本記事は一般的な情報提供を目的としております。
特定の金融商品や投資手法、早期退職の推奨、投資助言を行うものではありません。また、個々の読者の資産状況、収入、家族構成、リスク許容度等を踏まえた個別具体的な投資判断を行うものでもありません。
投資には、価格変動、為替変動等により元本を割り込み、損失が生じる可能性があります。
税制・社会保険制度・金融商品等の内容は変更される可能性があります。最終的な判断にあたっては、金融庁、国税庁、厚生労働省その他の公的機関や各金融機関等が公表する最新情報をご確認ください。
なお、本記事の内容について個別具体的な判断が必要な場合は、必要に応じて税理士、社会保険労務士、弁護士、その他の専門家にご相談ください。