こんにちは。
今日も私なりにゆるめに整理してみようと思います。
FIREという言葉、最近はかなり見かけるようになりましたよね。早めに資産を作って、会社に縛られずに暮らす。想像すると、かなり魅力的です。朝の満員電車に乗らなくていいとか、苦手な仕事を無理に続けなくていいとか、そういう自由にはやっぱり憧れます。
ただ一方で、「本当にそんなことできるのかな」と感じる人も多いと思います。物価は上がるのに、給料は思ったほど増えない。家賃や食費、保険料、教育費などを考えると、毎月の積立だけでも簡単ではありません。
だからこそ、私はFIREを「仕事を完全に辞めること」だけで考えなくてもいいと思っています。むしろ、給料が上がりにくい時代だからこそ、少しずつ選択肢を増やす考え方として使う方が現実的なんじゃないかなと思います。
先に結論:完全FIREは簡単ではない。でも自由度を上げることは現実的
私は「誰でも若くして完全FIREできる」とは思っていません。必要なお金はかなり大きいですし、投資には値動きがあります。税金や社会保険、家族構成、健康のことまで考えると、かなり慎重に見ていきたいテーマです。
ただし、FIREの考え方そのものはすごく役に立つと思っています。なぜなら、「いくらあれば安心か」「毎月いくら使っているか」「働き方をどれくらい自由にしたいか」を考えるきっかけになるからです。
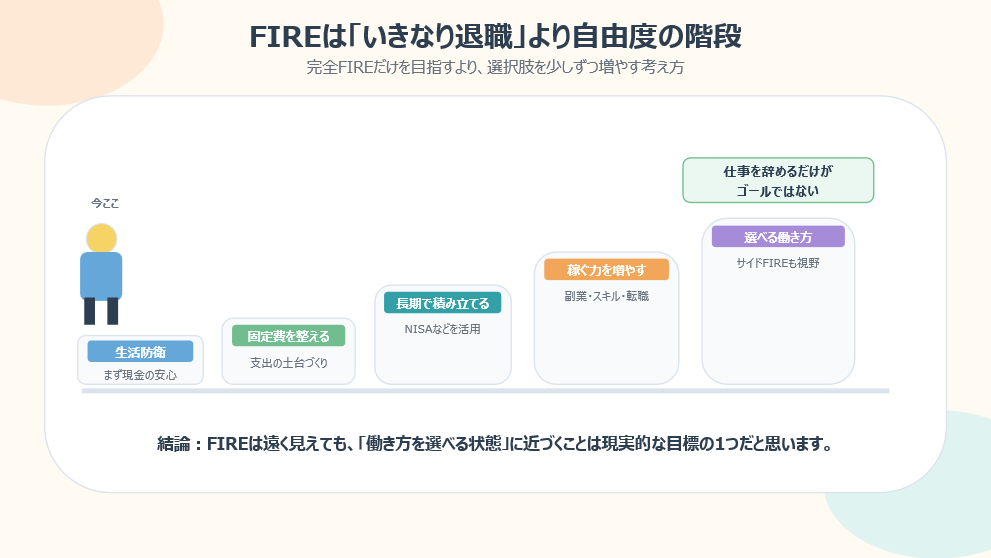
私としては、いきなり完全リタイアを目指すより、まずは「嫌な仕事を断れる」「転職を焦らず選べる」「週5勤務から少し軽くできる」くらいの自由度を増やすことを目標にするのが、かなり現実的だと思っています。
図1 FIREは「いきなり退職」より自由度の階段
そもそもFIREとは何か
FIREは、Financial Independence, Retire Earlyの略です。日本語にすると、経済的自立と早期リタイアという感じですね。生活費を資産収入でまかなえる状態を作り、早めに仕事から自由になる考え方です。
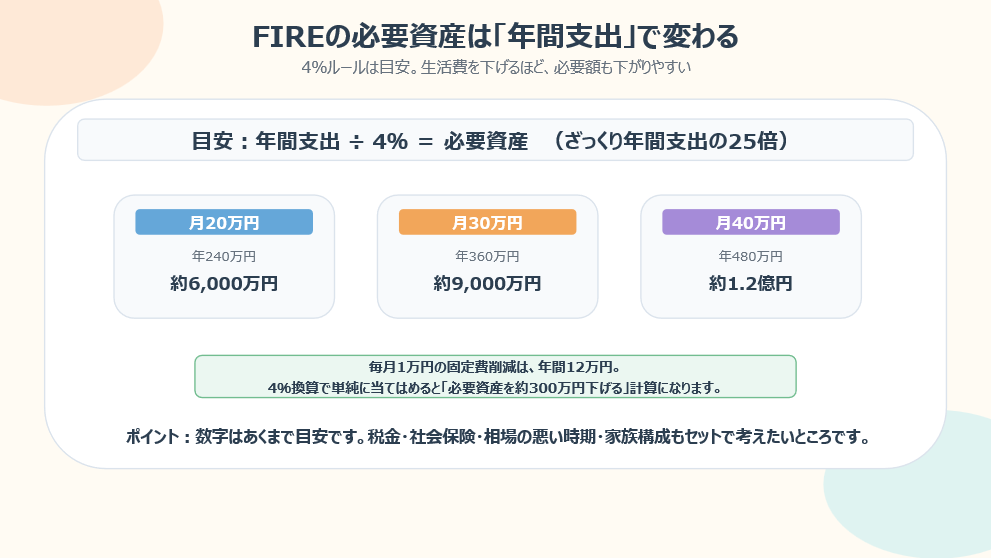
よく出てくる目安に「4%ルール」があります。ざっくり言うと、年間支出の25倍くらいの資産を作り、その資産から毎年4%ずつ取り崩すと、長く暮らせる可能性があるという考え方です。
たとえば年間支出が240万円なら、目安は約6,000万円です。年間支出が360万円なら、約9,000万円。年間支出が480万円なら、約1.2億円になります。こうして見ると、完全FIREのハードルはなかなか高いですね。
もちろん、これはあくまで目安です。税金や社会保険、インフレ、相場の悪い時期、為替、家族構成によって必要額は変わります。私は「4%なら絶対安心」と思い込むより、ざっくり現実感をつかむ道具として使うくらいがよいと思っています。
また、4%ルールは米国市場を中心とした過去データをもとに議論されてきた考え方なので、日本の将来について4%の取り崩しが保証されるものではないことも注意しておいた方が良いですね。
図2 FIREの必要資産は「年間支出」で変わる
給料が上がりにくいと感じる人も多い時代に、FIREをどう考えるか
給料がなかなか上がらないと、資産形成は一気に難しく感じます。毎月の収入が大きく増えない中で、生活費だけがじわじわ上がると、投資に回せるお金は減ってしまいます。
賃金と物価の動きは家計にとって大事なテーマです。数字の細かい変化を毎月追いすぎる必要はないですが、「給料だけに頼ると余裕が作りにくい」という感覚は、多くの人が実感していることではないでしょうか。
だからこそ、私はFIREを「超高収入の人だけの話」として終わらせるのは少しもったいないと思っています。完全FIREは難しくても、固定費を整える、少額でも投資を続ける、スキルや副業で収入源を増やす。こうした行動は、普通の会社員でも少しずつできます。
完全FIREだけが正解ではない
FIREというと、仕事を完全に辞めて暮らすイメージが強いかもしれません。でも実際には、いろいろな形があります。
たとえば、生活費の一部だけを資産収入でまかない、残りはゆるく働くサイドFIRE。生活費をかなり下げて早期退職を目指すリーンFIRE。逆に、生活水準を落とさず大きな資産を作るファットFIRE。
私には、完全に仕事を辞めるよりも、まずはサイドFIREに近い考え方が現実的に見えます。働く時間や場所を少し選べるようになるだけでも、人生のストレスはかなり変わると思うからです。
大事なのは、「FIREできるか、できないか」の二択にしないことです。0か100かではなく、10%自由になる、30%自由になる、50%自由になる。そんなふうに段階で考える方が、気持ちも続きやすいと思います。
まずは支出を整える
FIREを考えるうえで、最初に効いてくるのは収入より支出です。なぜなら、支出が低いほど必要資産も少なくなるからです。年間支出が60万円下がれば、4%ルールの目安では必要資産が約1,500万円下がる計算になります。
とはいえ、我慢ばかりの節約は続きません。私なら、まずは家賃、通信費、保険、サブスク、車など、固定費から見ます。一度見直すと効果が続きやすいので、気合いで食費を削るよりもラクな場合が多いです。
支出を整える目的は、生活を小さくすることではありません。自分にとって大事ではない支出を減らして、大事なことにお金を使いやすくすることだと思っています。
生活防衛資金を先に作る
投資を始める前に、生活防衛資金も大事です。急な病気、転職、家電の故障、家族の事情など、予定外の出費はどうしてもあります。
もし生活費のすべてを投資に回してしまうと、相場が下がった時に売らざるを得なくなるかもしれません。私は、まず現金で数か月分の生活費を確保してから、投資に進む方が安心だと思っています。
FIREを目指すほど投資に目が向きがちですが、守りの部分が弱いと、途中で続けるのが難しくなります。攻める前に守る。これは地味ですが、かなり大事です。
投資は長期・積立・分散を基本にする
資産形成の中心は、やはり長期の積立投資が考えやすいと思います。短期間で大きく増やそうとすると、リスクも大きくなります。FIREを焦るほど、逆に無理な投資をしてしまう可能性もあります。
私なら、まずはNISAなどの制度を活用しながら、低コストのインデックスファンドを中心に考えます。2024年からのNISAは非課税保有期間が無期限になり、年間投資枠も広がりました。ただし、枠があるからといって無理に使い切る必要はありません。
大切なのは、暴落が来ても続けられる金額にすることです。毎月の積立額が大きすぎると、下落時に不安になってやめたくなるかもしれません。長く続けるためには、少し余白を残すくらいがちょうどいいと思っています。
稼ぐ力も、じわじわ育てる
給料が上がりにくい時代では、支出を下げるだけでなく、収入の選択肢を増やすことも大事です。副業、転職、資格、発信、スキルアップなど、やれることは人によって違います。
ただ、副業でいきなり大きく稼ごうとすると、かなり疲れます。私なら、まずは本業で使えるスキルを伸ばす、少額でも自分で稼ぐ経験をする、発信や学びを積み重ねる、くらいからで十分だと思います。
収入源が1つだけだと、その仕事がつらくなった時に逃げ場が少なくなります。少しでも別の選択肢があると、精神的な安心感も変わります。
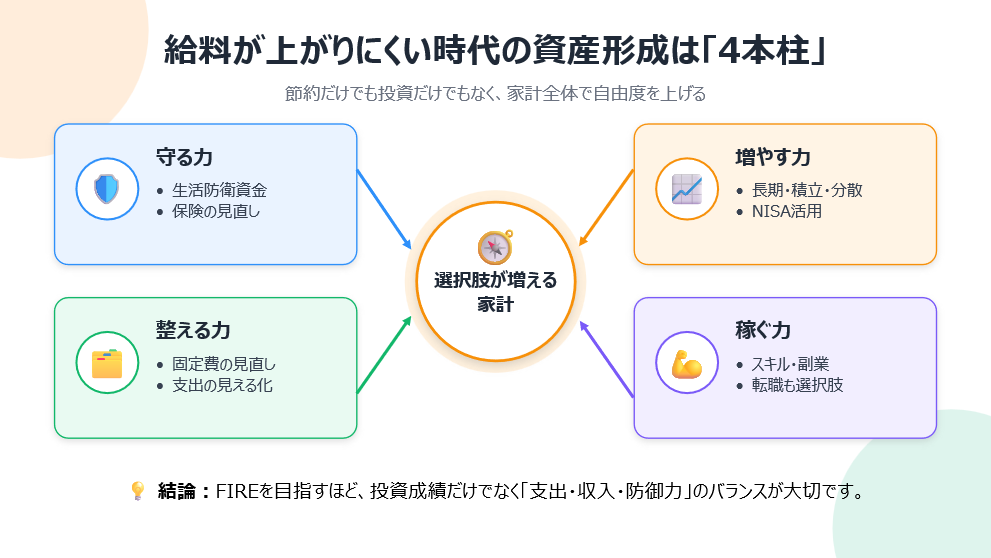
図3 給料が上がりにくい時代の資産形成は「4本柱」
FIREを目指す時に気をつけたいこと
FIREは夢がありますが、注意点もあります。まず、投資成績は毎年一定ではありません。取り崩しを始めた直後に大きな下落が来ると、計画が崩れやすくなります。
また、会社を辞めると社会保険や税金の負担感が変わることがあります。老後の年金、医療費、家族のライフイベントも考える必要があります。ここは勢いだけで決めない方がよさそうです。
そして意外と大事なのが、仕事を辞めた後に何をするかです。仕事は収入源であると同時に、人とのつながりや生活リズムにもなっています。私は、FIREを考えるなら「辞めた後の毎日」も一緒に考えたいです。
まとめ
FIREは、完全に仕事を辞めて暮らすという意味では、誰にとっても簡単な目標ではありません。年間支出の25倍という目安を見ても、必要資産はかなり大きくなります。
でも、FIREの考え方はとても役に立ちます。支出を整える、生活防衛資金を作る、長期で投資する、稼ぐ力を育てる。こうした行動を積み重ねることで、少しずつ「働き方を選べる状態」に近づけるからです。
私は、FIREを遠い夢として眺めるより、「自分の人生の自由度を少しずつ上げる考え方」として使うのがちょうどいいと思っています。完全FIREではなくても、転職を焦らず選べる、嫌な仕事を断れる、少し働き方をゆるめられる。これも十分に大きな資産形成の成果です。
給料が上がりにくい時代だからこそ、会社任せにしすぎず、自分の家計と働き方を少しずつ整えていく。そんなふうに考えると、FIREは現実離れした話ではなく、今日から使える考え方になるんじゃないかなと思います。
ひとりごと
FIREという言葉は、どうしても「会社を辞めるかどうか」に目が行きがちです。でも、私としては「嫌なものにしがみつかなくていい状態」を作ることの方が大事だと思っています。お金は自由を買う道具でもありますが、焦りすぎると逆に不自由になります。なので、急がず、でも止まらず。そんなペースで資産形成を続けていきたいですね。
※
本記事はFP・CMAとしての個別相談や助言ではなく、一般的な情報提供を目的としております。
特定の金融商品や投資手法、早期退職の推奨、投資助言を行うものではありません。また、個々の読者の資産状況、収入、家族構成、リスク許容度等を踏まえた個別具体的な投資判断を行うものでもありません。
投資には、価格変動、為替変動等により元本を割り込み、損失が生じる可能性があります。また、FIREに必要な資産額や取り崩し方法は、運用状況、インフレ、税金、社会保険、家族構成、生活費などによって異なります。
本記事で紹介している「4%ルール」や必要資産額は、あくまで一定の前提に基づく目安・考え方であり、将来の運用成果や生活を保証するものではありません。
税制・社会保険制度・金融商品等の内容は変更される可能性があります。最終的な判断にあたっては、金融庁、国税庁、厚生労働省その他の公的機関や各金融機関等が公表する最新情報をご確認ください。
なお、本記事の内容について個別具体的な判断が必要な場合は、必要に応じて税理士、社会保険労務士、弁護士、その他の専門家にご相談ください。