こんにちは。
今日も私なりに考えていることをゆるめに書いてみようと思います。
「老後2000万円問題」という言葉もすっかり定着したような気がします。今の貯金残高を見ていて不安になる方は多いんじゃないかと思います。私自身も老後のことを考えると漠然とした不安を感じることがありますね。
でも、いろいろ調べたり考えたりしていく中で、「貯金ゼロ=もう手遅れ」ではないんじゃないか、と思うようになりました。今日はそのあたりを、私なりの考えとしてお話ししていきます。
「貯金ゼロ」でも間に合うと思う理由
結論から言ってしまうと、私は「貯金が今ゼロだったとしても、今日からの行動次第で老後の状況は十分に変えられる」と思っています。
もちろん貯金があるに越したことはないのですが、「今の貯金額」そのものよりも、「これからどう動くか」の方が、老後の安心感には大きく影響してくるんじゃないかなと感じています。
というのも、老後の安心って、貯金の残高だけで決まるものではなく、「働き続けられる体があるか」「収入を得る手段があるか」「支出をコントロールできているか」といった、いろんな要素の組み合わせで成り立っているんですよね。
具体的には、次の4つの視点が大事なんじゃないかと私は考えています。
図1 貯金ゼロから考える、老後に向けた4つの視点
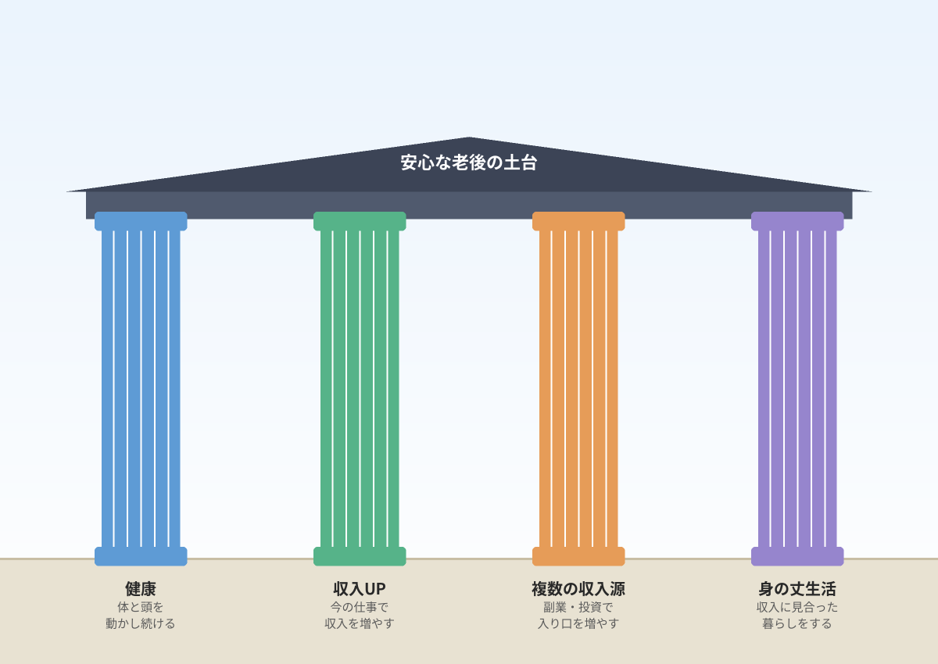
視点①:体と頭を動かし続ける
老後の不安というと、まずお金のことを考えがちですが、私は「健康」こそが一番の土台だと思っています。
体が動かなくなったり、頭がうまく働かなくなったりすると、働き続けることも、新しいことを学ぶことも難しくなってしまいます。適度な運動や十分な睡眠、そして学び続ける習慣は、遠回りに見えて、実は一番効果的な老後対策なんじゃないかなと思っています。
視点②:収入を増やす
「収入を増やす」というと大げさに聞こえるかもしれませんが、今の仕事の中でできることも意外と多いと思います。
スキルアップをして評価されやすくなる、資格を取って手当がつく、転職や昇給交渉で市場価値に見合った収入を得る、など。まずは今の環境の中で、伸びしろがないかを探してみるところから始められそうです。
視点③:収入源を増やす
収入を増やすことに加えて、「収入の入り口を複数持っておく」というのも大事な視点だと思います。
副業や投資、スキルを活かした個人での仕事など、方法はいろいろありますが、収入源が一つしかないと、そこが不調になったときのダメージが大きくなってしまいます。
小さくてもいいので、複数の柱を持っておくと安心感が違いますよ。
視点④:収入に見合った生活を心がける
そして最後に、意外と見落とされがちなのがこれだと思います。収入がいくら増えても、支出がそれ以上に増えてしまったら、貯金は一向に増えていきません。
収入に見合った生活水準を保つこと、つまり「身の丈に合った暮らし」を意識することが、実は一番効果がある対策なんじゃないかと私は思っています。
今日からできる小さな一歩
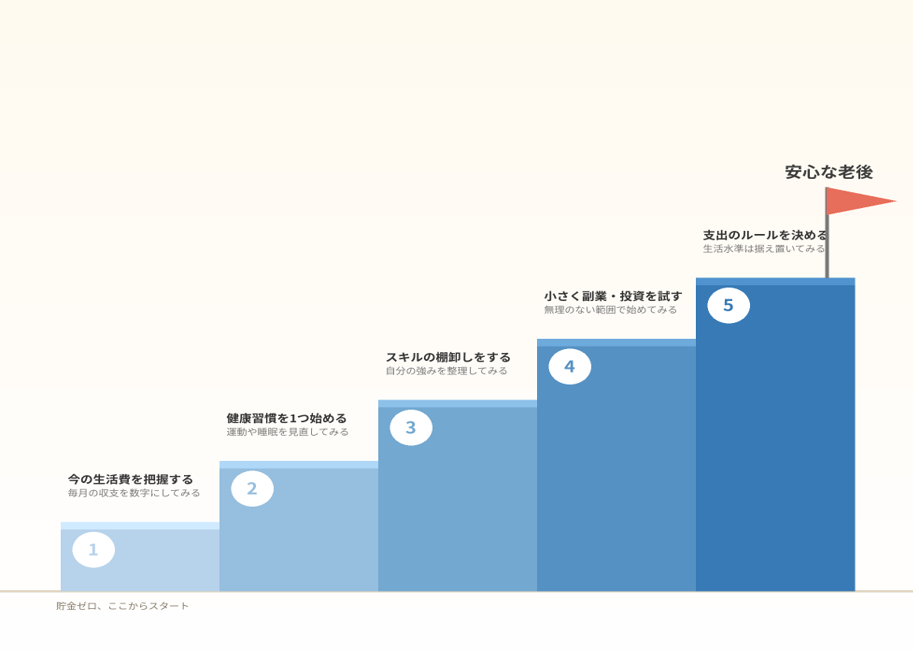
とはいえ、いきなり「収入を増やそう」「副業を始めよう」と思っても、なかなか動き出せないですよね。私自身もそうなので、まずは小さく始められることから整理してみました。
図2 今日からできる小さな一歩
まとめ
「貯金ゼロでも老後は間に合うのか」という問いに、私なりの答えを出すとしたら、「間に合うかどうかは、今日から何をするか次第」というのが正直な実感です。
貯金の残高だけを見て落ち込むのではなく、健康・収入・支出という3つの視点から、今の自分にできることを一つずつ積み重ねていく。それが結局、一番の近道なんじゃないかなと思っています。
この記事が、老後について考えるちょっとしたきっかけになれば嬉しいです。
ひとりごと
とにかく健康はとても大事、と頭の片隅にでも残ってくれたらこの記事は大成功です。
私もちょっと頑張りすぎると頭が重くなったりして仕事の進み具合も激減したりしますし。
仕事に限らずなんでもそうですが、そういう時は頑張っても仕方ないので、休むに限りますね。
※
本記事は一般的な情報提供を目的としており、特定の金融商品や投資手法を推奨するものではありません。
制度内容等は執筆時点の情報に基づいており、今後変更される可能性があります。
最終的な判断はご自身でご確認ください。