こんにちは。
今日も私なりにゆるめに書いてみようと思います。
投資信託って、いざ選ぼうとすると種類が多すぎますよね。
全世界株式、米国株式、バランス型、債券型、アクティブファンド、インデックスファンド……名前を見ているだけで、少しお腹いっぱいになります。
私も最初に見るなら、つい人気ランキングやおすすめ商品から入りたくなります。ただ、投資信託は「みんなが買っているから自分にも合う」とは限らないんですよね。大事なのは、人気よりも、自分の目的や家計に合っているかだと思っています。
先に結論:投資信託は5つのフィルターで選ぶと迷いにくい
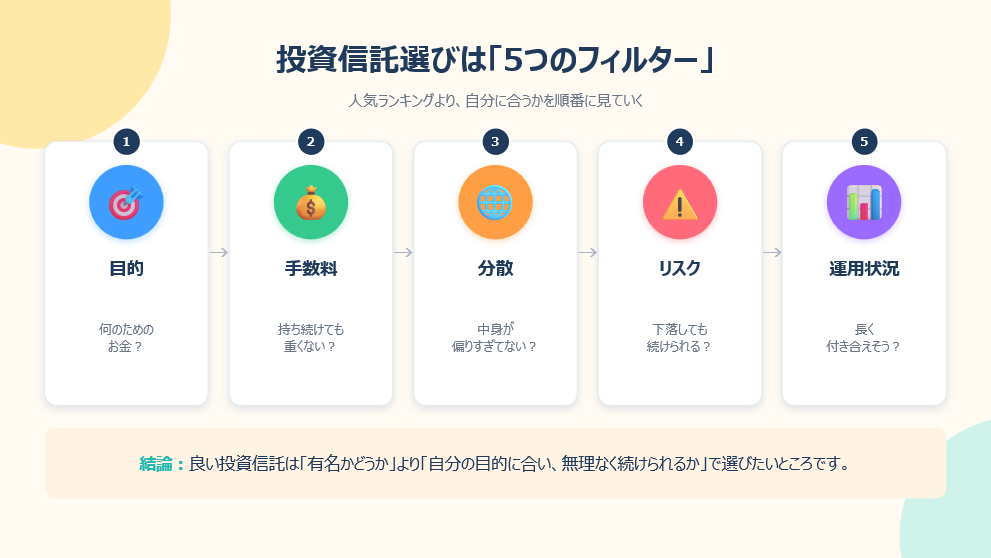
結論から言ってしまうと、私は投資信託を選ぶときは「目的・手数料・分散・リスク・運用状況」の5つを順番に見るのがよいと思っています。
どれか1つだけで判断するより、フィルターを通すように見ていくイメージです。手数料が安くても、自分の目的に合わなければ続けにくいですし、分散されていても、値動きが大きすぎると不安になってしまうかもしれません。
投資信託選びは、完璧な1本を探すというより、「自分が納得して長く付き合えるものを選ぶ作業」と考えると、少し気持ちが楽になる気がします。
図1 投資信託選びは「5つのフィルター」で考える
フィルター①:目的・・・まずは「何のためのお金か」を決める
最初に考えたいのは、投資信託を買う目的です。老後資金なのか、10年以上先に使うお金なのか、数年以内に使う可能性があるお金なのか。ここがぼんやりしたままだと、商品選びもぼんやりしてしまいます。
たとえば、20年後や30年後の資産形成が目的なら、株式を中心にした投資信託も候補になります。一方で、数年以内に使う予定のお金なら、大きく値下がりする可能性のある商品は慎重に考えたいところです。
私は、投資に回す前に「このお金はいつ使う予定なのか」をざっくり分けるだけでも、かなり選びやすくなると思っています。投資信託を選ぶ前に、お金の置き場所を決める感じですね。
フィルター②:手数料・・・買う時・持つ間・売る時で見る
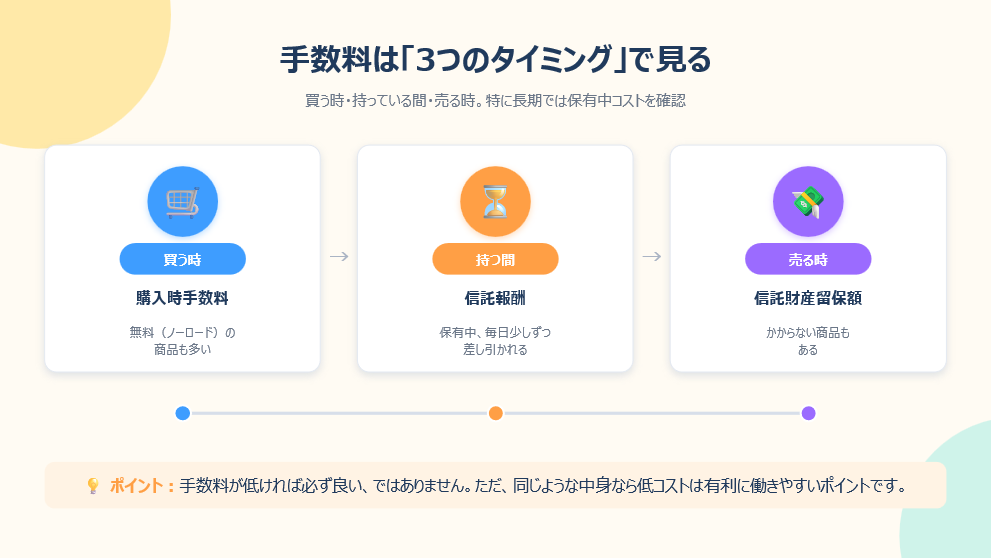
次に見たいのが手数料です。投資信託の手数料には、主に購入時手数料、信託報酬、信託財産留保額があります。すべての商品に必ず同じようにかかるわけではありませんが、どのタイミングでどんな費用があるのかは見ておきたいところです。
購入時手数料は投資信託を買うときにかかる費用です。最近は購入時手数料が無料の、いわゆるノーロードの商品も多くあります。
信託報酬は、投資信託を持っている間にかかる運用管理費用です。長期で持つほどじわじわ効いてくるので、私はかなり大事なチェックポイントだと思っています。
信託財産留保額は、解約するときなどにかかる場合がある費用です。かからない商品もありますが、目論見書や販売会社のページで確認しておくと安心です。
図2 手数料は「3つのタイミング」で見る
フィルター③:分散・・・「広く持てているか」を確認する
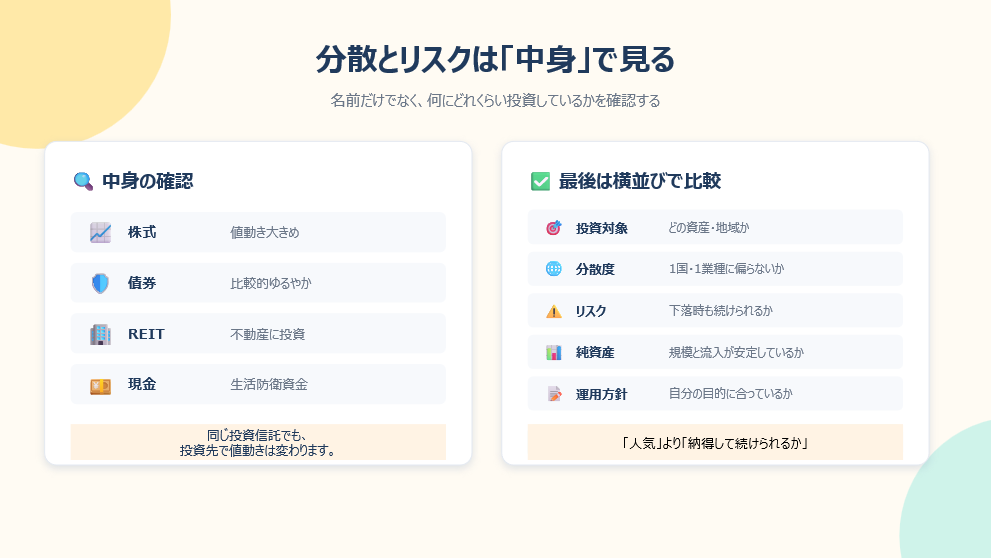
投資信託の大きな魅力は、少額でも複数の株式や債券などに分散しやすいことです。ただし、「投資信託なら何でも分散されている」と考えるのは少し危ないと思っています。
たとえば、同じ株式ファンドでも、日本株だけのもの、米国株だけのもの、全世界株式に投資するものがあります。業種も、IT系に偏っているものもあれば、幅広い業種に分かれているものもあります。
さらに、複数の投資信託を持っていても、中身がほとんど同じなら、思ったほど分散になっていないこともあります。私は、ファンド名だけでなく、投資対象や組入上位銘柄、地域別の比率をざっくり見るようにしたいです。
フィルター④:リスク・・・「下がった時に続けられるか」で考える
リスクというと、つい「危ないもの」というイメージがありますが、投資の世界では値動きの大きさとして考えることが多いです。大きく増える可能性があるものは、大きく下がる可能性もあります。
私は、リスクを数字だけで見るより、「実際に20%下がったらどう感じるか」と想像してみるのが大事だと思っています。もし不安で眠れなくなりそうなら、投資金額を減らす、債券や現金を増やす、もっと値動きの小さい商品を選ぶ、という調整が必要かもしれません。
(あくまで一般的な考え方の一例であり、個別の資産状況に応じた助言ではありません)
図3 分散とリスクは「中身」で確認する
フィルター⑤:運用状況・・・こちらも地味に見ておきたい
手数料や分散に加えて、運用状況も確認したいところです。たとえば、純資産総額があまりに小さい商品は、長く運用が続くか少し気になります。もちろん純資産が大きければ絶対安心というわけではありませんが、資金が安定して入っているかは見ておきたいです。
また、インデックスファンドなら、目指している指数にどれくらい連動しているか。アクティブファンドなら、運用方針や過去の実績が納得できるものか。こうした点も確認材料になります。
ただ、過去の成績が良いから将来も良いとは限りません。ランキング上位の商品をそのまま選ぶのではなく、なぜその商品を選ぶのかを自分の言葉で説明できるくらいが、ちょうどいいのかなと思います。
私なら最後は比較表にしてみる
実際に選ぶときは、候補を2〜3本にしぼって横並びにしてみるのがおすすめです。投資対象、手数料、純資産総額、リスク、NISAで買えるか、自分の目的に合うか。このあたりを並べるだけでも、かなり見え方が変わります。
そして最後は、無理のない金額で始めることです。どれだけ良さそうな投資信託でも、金額が大きすぎると値下がりした時に不安になります。毎月数千円でも、まずは続けられる形を作る方が、長期では大事なんじゃないかなと思っています。
まとめ
投資信託を選ぶときは、人気やおすすめだけで決めるのではなく、目的・手数料・分散・リスク・運用状況の5つを見ていくと、かなり整理しやすくなります。
手数料は低い方が有利になりやすいですが、それだけで決めないこと。分散されているかを確認しつつ、自分が耐えられるリスクかどうかも考えること。そして、長く続けられる金額にすること。私はこのあたりが大事だと思っています。
ひとりごと
投資信託を調べていると、つい細かい数字を比べ続けてしまいます。でも、ある程度見たら「これなら続けられそう」と思えるかも大事ですよね。私なら、比較で疲れすぎる前に、家計に合う金額で小さく始めることを優先したいです。あくまで私個人の感覚ですけどね。
※
本記事はFP・CMAとしての個別相談や助言ではなく、一般的な情報提供を目的としております。
特定の金融商品や投資手法の推奨、投資助言を行うものではありません。
投資には価格変動等により損失が生じる可能性があります。
手数料や制度内容、商品情報は執筆時点で確認した情報に基づいており、今後変更される可能性があります。
最終的な判断はご自身で最新の目論見書・公式情報をご確認ください。必要に応じて専門家にご相談ください。