「持ち家と賃貸って、結局どちらがいいのだろうか?」
結婚したり、子供が生まれたりして住宅購入の言葉が頭をよぎったりすると、一度はこの疑問を持つ方もいらっしゃるのではないでしょうか。
「毎月の家賃はもったいないから、持ち家の方がいいんじゃないかな」
「いや、賃貸の方が身軽で気楽だよね」
など、さまざまな意見があるかと思います。
総務省の調査を見ていますと、全国の持ち家住宅率は60.9%(2023年)となっており、依然として過半数以上の世帯が持ち家に住んでいることがわかります。
とはいえ、この数字はあくまで全国平均というだけでして、大切なのはお金だけでなく、働き方や家族構成、将来どんな暮らしをしたいのかも含めて考えることです。
今回は、統計データも交えながら、持ち家と賃貸それぞれのメリット・デメリットを整理し、自分に合った住まい選びについて考えてみたいと思います。
(いろいろと書いていたら、今回は少し長くなってしまいました。。。)
表1 持ち家住宅率・借家住宅率の推移(全国)
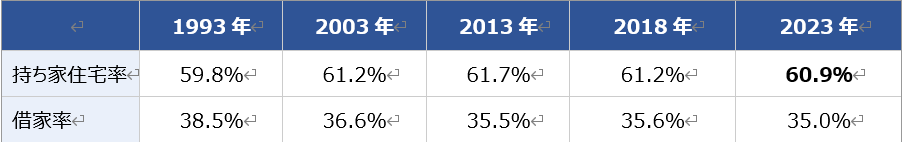
📌出典:総務省統計局「令和5年住宅・土地統計調査 表5より筆者作成。
持ち家のメリット
持ち家の魅力は、何といっても「自分の資産になる可能性があること」です。
住宅ローンを完済すれば、毎月のローン返済は終わります。
もちろん固定資産税や修繕費は必要ですが、老後も家賃を払い続ける必要がないという安心感は大きな魅力でしょう。
また、自分の家なので、
- リフォーム
- 壁紙の張り替え
- キッチンの交換
なども自由にできます。
さらに住宅ローン控除などの制度を利用できるケースもあり、住宅購入を後押しする制度も用意されています。
国土交通省の調査では、注文住宅取得世帯の57.3%、分譲戸建住宅取得世帯の36.3%が「認定長期優良住宅」として住宅ローン減税を適用しており、税制優遇を活用しながら住宅を取得する世帯が多いことがうかがえます。
📌出典:国土交通省「令和6年度住宅市場動向調査」
「子どもが小学校に入るまでに家を買いたい」「長く同じ地域に住みたい」という方には、持ち家は魅力的な選択肢になるでしょう。
実際、分譲戸建住宅取得世帯の65.2%、注文住宅取得世帯の51.0%が子育て世帯であり、子育てを機に住宅取得を検討する方が多いこともデータから見て取れます。
📌出典:国土交通省「令和6年度住宅市場動向調査」
持ち家のデメリット
一方で、持ち家には見落とされがちな費用もあります。
例えば、
- 固定資産税
- 修繕費
- マンションなら管理費・修繕積立金
などです。住宅ローンを完済したからといって、住居費がゼロになるわけではありません。
また、住宅購入には想像以上にまとまった資金が必要なんですよね。
国土交通省の調査を見てみますと、三大都市圏※を中心とした調査にはなりますが、住宅購入資金の平均値は、注文住宅取得世帯で6,188万円(中央値5,030万円)、分譲マンション(分譲集合住宅)取得世帯で4,679万円(中央値4,500万円)となっています。
※三大都市圏とは首都圏(埼玉県、千葉県、東京都、神奈川県)、中京圏(岐阜県、愛知県、三重県)、近畿圏(京都府、大阪府、兵庫県)を指しています。
📌出典:国土交通省「令和6年度住宅市場動向調査」
さらに、住宅取得に合わせて家具や家電などの耐久消費財も購入する世帯が多く、その合計額は平均で注文住宅取得世帯159万円、分譲戸建住宅取得世帯152万円にのぼります。
📌出典:国土交通省「令和6年度住宅市場動向調査」
表2 住宅購入資金(リフォーム資金)の平均値・中央値
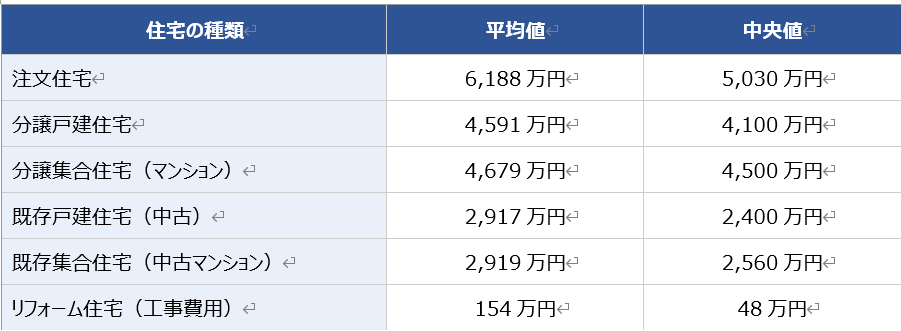
📌出典:国土交通省「令和6年度住宅市場動向調査」 【参考1】より筆者作成。注文住宅は全国、その他は三大都市圏の数値。
住宅ローンを組む際は金利タイプの選択も重要です。
国土交通省の調査では、令和6年度の個人向け住宅ローン新規貸出額のうち、変動金利型が83.5%と圧倒的多数を占めています。
📌出典:国土交通省「令和7年度民間住宅ローンの実態に関する調査 結果報告書」
金利が低いうちは返済額を抑えられますが、最近のように金利が上昇してきている局面では、徐々に返済額が増えるリスクがある点は、購入前に理解しておきたいポイントです。
表3 個人向け住宅ローン新規貸出額における金利タイプ別割合の推移
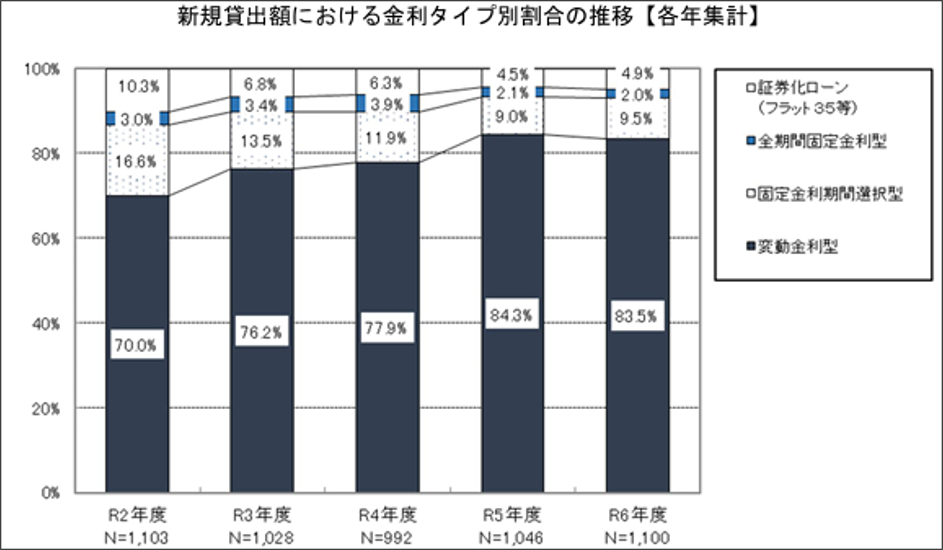
📌出典:国土交通省「令和7年度民間住宅ローンの実態に関する調査 結果報告書」
また、転勤や転職などで引っ越しが必要になった場合も、持ち家は簡単には手放せません。
最近では自然災害も増えており、立地によっては災害リスクも考慮する必要があります。
「家を買えば安心」と考えるのではなく、購入後も継続して費用がかかることは知っておきたいポイントです。
賃貸のメリット
賃貸住宅の最大の魅力は、身軽さです。
転勤や転職、結婚、子どもの独立など、ライフスタイルが変われば住み替えもしやすくなります。
設備が壊れても、多くの場合は大家さんや管理会社が対応してくれるため、高額な修繕費を突然負担するケースは比較的少ないでしょう。まとまった頭金を用意する必要がなく、住宅ローンのように数千万円規模の借入をせずに済む点も、賃貸の身軽さを支える要素と言えます。
また、「もっと駅に近い場所へ住みたい」「子どもが増えたから広い家に住み替えたい」といった希望にも柔軟に対応できます。実際、民間賃貸住宅入居世帯のうち12.3%が若者夫婦世帯のようですので、ライフステージの変化に合わせて賃貸を選ぶ世帯が一定数いることがわかります。
📌出典:国土交通省「令和6年度住宅市場動向調査」
将来の働き方や住む場所がまだ決まっていない方には、大きなメリットと言えそうです。
賃貸のデメリット
一方で、賃貸は家賃を払い続ける必要があり、住宅ローンのように「完済」という考え方がないため、老後も住居費を考えておく必要があります。全国の民営借家(専用住宅)の家賃は1か月あたり平均54,409円〜68,548円(木造・非木造別)で、2018年と比べて4.5〜7.0%上昇しており、家賃の上昇傾向も無視できません。
表4 借家(専用住宅)の種類別月額家賃(2023年、全国)
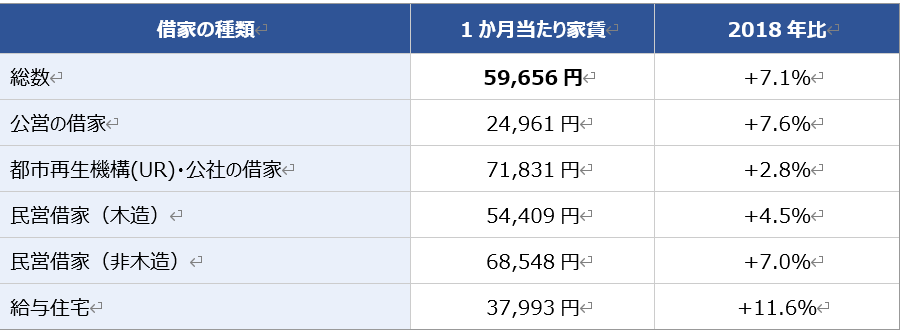
📌出典:総務省統計局「令和5年住宅・土地統計調査」 表7より筆者作成。
表5 高齢者のいる世帯の住宅所有関係別割合(2023年、全国)
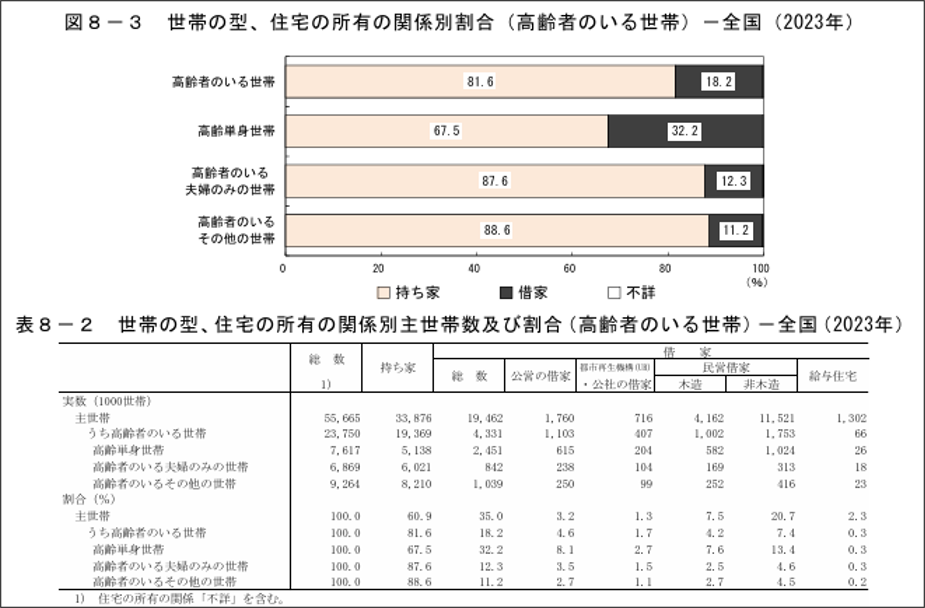
📌出典:総務省統計局「令和5年住宅・土地統計調査」
また、高齢になってからの賃貸暮らしには不安もありますよね。
実際、65歳以上の世帯員がいる「高齢者のいる世帯」全体では81.6%が持ち家に住んでいるのに対し、借家は18.2%にとどまります。高齢単身世帯では借家に住む割合が32.2%と割と高く感じる部分もありますが、高齢者世帯では持ち家に住む割合が高くなっています。
この背景には、住宅購入を経験した世帯が多いことや、老後の住まいへの考え方など、さまざまな要因があると考えられます。
📌出典:総務省統計局「令和5年住宅・土地統計調査」
生涯コストだけで比較するのは難しい
「持ち家と賃貸、結局どちらが安いの?」
これは単純な比較はできません。
例えば持ち家では、
- 頭金
- 住宅ローン(前述のとおり、金利タイプによって総返済額が変わります)
- 固定資産税
- 修繕費
- 売却価格
などを考える必要があります。
一方、賃貸では、
- 家賃
- 更新料
- 引っ越し費用
などがかかります。
また、住宅価格や金利、住む地域によっても大きく変わるため、「持ち家の方が必ず得」「賃貸の方が安い」とは言えないのです。実際、住宅ローンの新規貸出額は令和6年度に約22.2兆円と前年度より約2兆円増加しており、住宅市場や金利環境は年々変化しています。
(出典:国土交通省「令和7年度民間住宅ローンの実態に関する調査 結果報告書」)
そのため、インターネットで見かける「○○万円得する」といった情報は、一つの参考程度に考えるのがおすすめです。
持ち家世帯と賃貸世帯、世帯年収・世帯人数にも違いが
ここまで費用面を中心にみてきましたが、実際に住宅を取得・賃借している世帯の「世帯年収」や「世帯人数」にも、住宅の種類によって違いがあります。
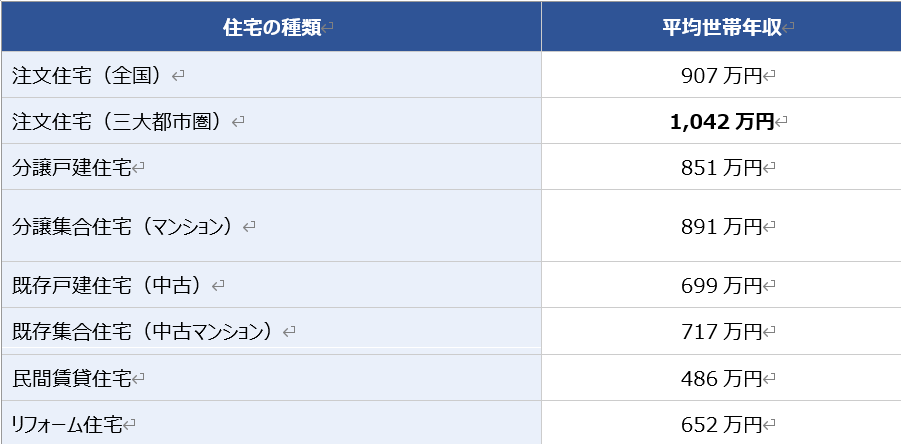
国土交通省の調査によると、世帯年収(税込み)の平均は、注文住宅(三大都市圏)取得世帯で1,042万円、注文住宅(全国)取得世帯で907万円と高く、分譲戸建住宅851万円、分譲集合住宅(マンション)891万円と続きます。
一方、民間賃貸住宅入居世帯は486万円と、住宅の種類の中で最も低い水準になっています。
表6 住宅の種類別 平均世帯年収(税込み)
📌出典:国土交通省「令和6年度住宅市場動向調査」より筆者作成。
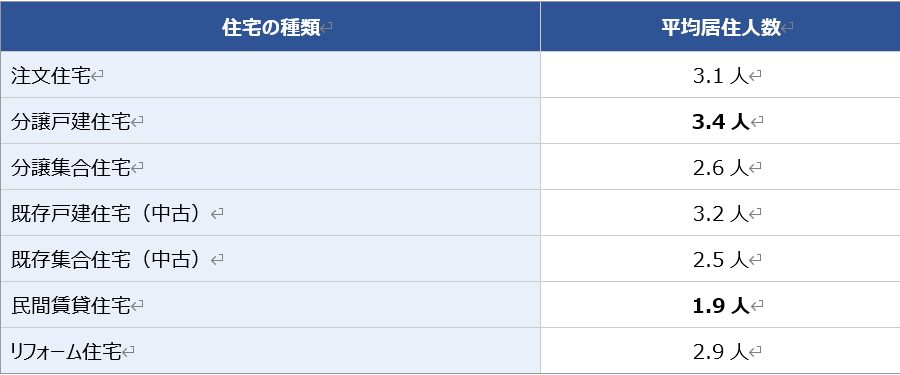
また、1世帯あたりの平均居住人数をみても、分譲戸建住宅(平均3.4人)や既存戸建住宅(平均3.2人)など、持ち家は世帯人数が多い傾向がある一方、民間賃貸住宅は平均1.9人と最も少なく、単身・少人数世帯が中心であることがわかります。
表7 住宅の種類別 1世帯あたり平均居住人数
📌出典:国土交通省「令和6年度住宅市場動向調査」より筆者作成。
世帯年収や世帯人数の違いは、「どちらが得か」というより、それぞれのライフステージに合った暮らし方を選んだ結果とも言えそうです。単身や少人数世帯では身軽な賃貸を、子育て世帯やファミリー層では持ち家を選ぶ傾向がうかがえます。
年代によって考え方も変わる
住まい選びは、年代によっても考え方が変わります。
30代
結婚や子育てをきっかけに住宅購入を検討する方が増える時期です。住宅ローンも長期間で組みやすく、返済計画を立てやすい年代と言えます。
国土交通省の調査を見てみても、初めて住宅を取得する「一次取得者」の世帯主年齢は、分譲戸建住宅取得世帯の47.8%、注文住宅取得世帯の47.1%が30代となっており、住宅取得の中心的な年代であることがデータからも裏付けられます。
📌出典:国土交通省「令和6年度住宅市場動向調査」
40代
教育費と住宅ローンが重なる家庭も多く、家計全体のバランスが重要になります。老後資金づくりも意識し始めたい時期です。
50代
住宅購入を考える場合は、退職までの返済期間や老後資金とのバランスを慎重に考えたい年代です。無理に住宅を購入するよりも、老後資金を優先した方が安心できるケースもあります。
総務省の家計調査によれば、2025年平均の二人以上の世帯(勤労者世帯)の消費支出は月平均346,297円、平均消費性向は65.0%となっており、日々の家計とのバランスを見ながら住宅取得や老後資金の準備を検討することが大切です。
📌出典:総務省統計局「家計調査報告」-2025年(令和7年)12月分及び2025年平均-
なお、2回目以降の住宅取得となる「二次取得者」の世帯主年齢をみると、注文住宅取得世帯では60歳以上が57.0%を占め、平均年齢は60.2歳となっています。分譲集合住宅世帯でも60歳以上が60.8%を占め、平均年齢は57.9歳となっていますので、住み替えや建て替えは、老後の暮らし方を見据えたタイミングで行われるケースが多いようです。
📌出典:国土交通省「令和6年度住宅市場動向調査」
私が大切だと思うこと
私自身は、「持ち家と賃貸のどちらがお得か」というよりも、「自分たちがどんな暮らしを送りたいか」を大切にしたいと思っています。
例えば、
- 転勤が多い
- 将来どこに住むか決めていない
という方なら、賃貸の方が合っているかもしれません。
一方、
- 子育て環境を整えたい
- 長く同じ地域に住みたい
という方なら、持ち家が安心につながることもあります。
住まいは人生の中でも特に大きな買い物です。だからこそ、「みんなが買っているから」「家賃はもったいないから」という理由だけで決めるのではなく、統計データなどの客観的な情報も参考にしながら、自分や家族に合った選択をしたいですね。
まとめ
持ち家にも賃貸にも、それぞれメリット・デメリットがあります。
「どちらがお得か」という答えを探すよりも、
- 家族構成
- 働き方
- 将来のライフプラン
- 老後資金
などを踏まえて考えることが、後悔しない住まい選びにつながります。
これから住宅購入や住み替えを検討される方は、ぜひ「今の家計」だけではなく、「10年後、20年後の暮らし」もイメージしながら、ご自身に合った選択をすることが良いのではないでしょうか。
※
本記事は一般的な情報提供を目的としており、特定の金融商品や投資手法を推奨するものではありません。
制度内容等は執筆時点の情報に基づいており、今後変更される可能性があります。
最終的な判断はご自身でご確認ください。
【参考・出典】
本記事では、以下の統計データを参照しています。
- 総務省統計局「令和5年住宅・土地統計調査」」(https://www.stat.go.jp/data/jyutaku/index.html)
- 国土交通省「令和6年度 住宅市場動向調査」(https://www.mlit.go.jp/report/press/house02_hh_000228.html)
- 国土交通省「令和7年度 民間住宅ローンの実態に関する調査 結果報告書」(https://www.mlit.go.jp/report/press/house02_hh_000246.html)
- 総務省統計局「家計調査報告-2025年(令和7年)12月分及び2025年平均-」(https://www.stat.go.jp/data/kakei/index.html)