「退職金って実際いくらもらえるのだろうか?」
「大企業と中小企業ではかなり違うのか?」
「退職金だけで老後は安心できるのだろうか…」
このような疑問をなんとなくでも持っている方は多いのではないでしょうか。
退職金は、老後資金を考えるうえで非常に重要なお金です。
一方で、最近では「退職金制度がない会社」や、「以前より金額が減っている」いう報道や話題を目にする機会も増えているような気がします。
そのため、「自分はどれくらい受け取れそうなのか」を早めに把握しておくことが大切です。
本記事では、実際の調査データをもとに退職金の平均額や企業規模・学歴別の目安を書いていきます。
退職金制度の現状:制度がある会社はどれくらい?
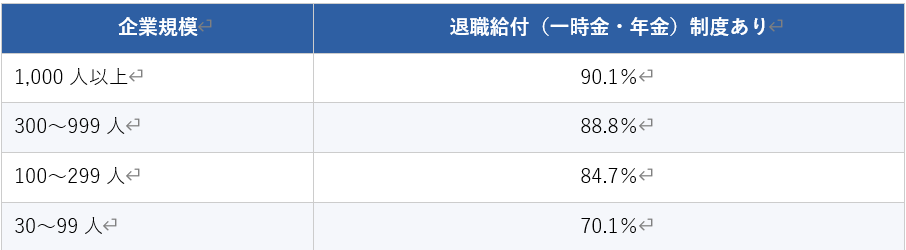
まず知っておきたいのが、「そもそも退職金制度がある会社はどれくらいあるのか」です。
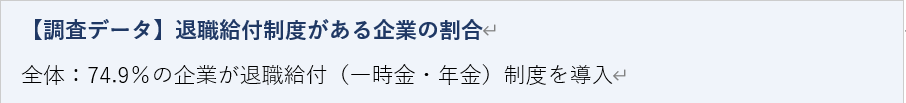
📌 出典:厚生労働省「令和5年就労条件総合調査」退職給付(一時金・年金)制度 をもとに筆者作成(https://www.mhlw.go.jp/toukei/itiran/roudou/jikan/syurou/23/index.html)
企業規模別に見ると、大企業ほど制度の導入率が高くなっています。
📌 出典:厚生労働省「令和5年就労条件総合調査」退職給付(一時金・年金)制度 をもとに筆者作成(https://www.mhlw.go.jp/toukei/itiran/roudou/jikan/syurou/23/index.html)
中小企業(30〜99人規模)では約30%の会社が退職金制度を導入していないようですね。まずは自分の会社に制度があるかどうかを確認してみた方が良さそうです。
退職金の種類:一時金・年金・確定拠出年金
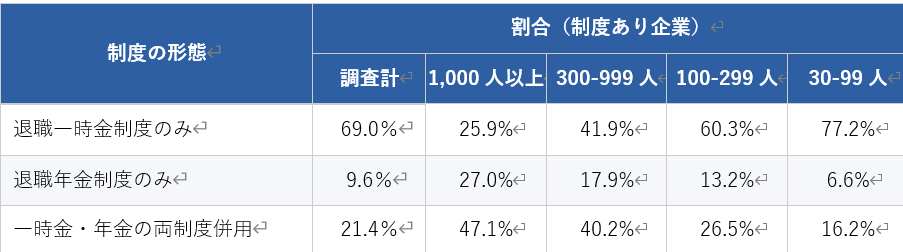
「退職金」にはいくつかの種類があります。制度の形態は会社によって異なります。
📌 出典:厚生労働省「令和5年就労条件総合調査」退職給付(一時金・年金)制度 をもとに筆者作成(https://www.mhlw.go.jp/toukei/itiran/roudou/jikan/syurou/23/index.html)
多くの企業では「退職一時金のみ」の制度が主流ですが、大企業ほど退職一時金制度と退職年金制度を組み合わせた「両制度併用」が多い傾向があります。
なお、退職年金の準備方法としては、「確定拠出年金(企業型)」が50.3%で最多となっています(厚生労働省「令和5年就労条件総合調査」より)。企業型DCを導入する企業が増えており、この場合は運用成果によって受取額が変わる点が特徴です。
退職金の平均額:学歴・勤続年数別の実態
定年退職の場合(勤続20年以上・45歳以上)
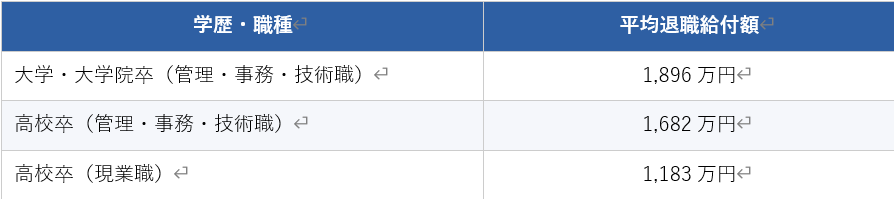
厚生労働省の調査によると、定年退職者1人あたりの平均退職給付額は以下の通りです。
📌 出典:厚生労働省「令和5年就労条件総合調査」退職給付(一時金・年金)の支給実態 をもとに筆者作成(https://www.mhlw.go.jp/toukei/itiran/roudou/jikan/syurou/23/index.html)
大卒の場合、定年退職時の平均は約1,900万円です。ただし、これは退職一時金だけでなく企業年金の現在価値も含む金額です。
制度形態別の差:一時金のみ vs 年金制度あり
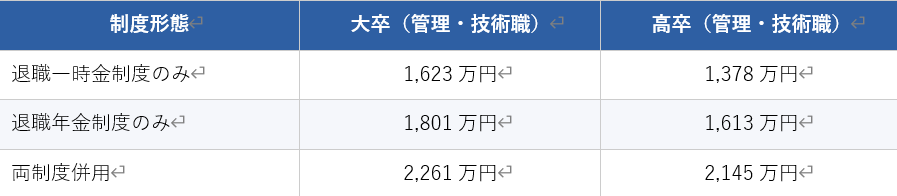
退職給付の制度形態によっても、受取額には大きな差があります。
📌 出典:厚生労働省「令和5年就労条件総合調査」退職給付(一時金・年金)の支給実態 をもとに筆者作成(https://www.mhlw.go.jp/toukei/itiran/roudou/jikan/syurou/23/index.html)
一時金と年金を組み合わせている企業では、一時金のみの企業に比べて大幅に受取総額が大きくなる傾向があります。自分の会社がどの制度を採用しているかを把握することが重要です。
中小企業の退職金:東京都のデータで見る実態
中小企業の退職金については、東京都産業労働局の調査(令和6年版)が参考になります。
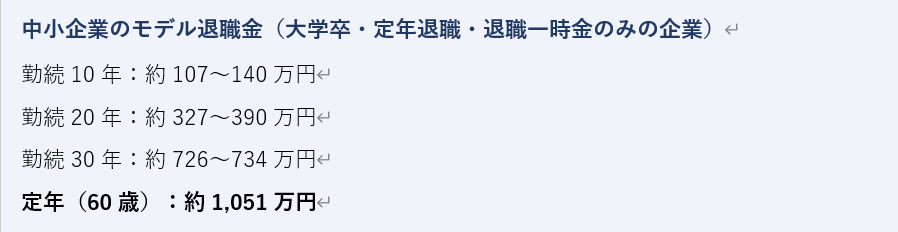
📌 出典:東京都産業労働局「中小企業の賃金・退職金事情 令和6年版」 をもとに筆者作成
(https://www.sangyo-rodo.metro.tokyo.lg.jp/data/koyou/chingin/r6)
大企業の平均(約1,900万円)と比較すると、中小企業では定年時でも1,000万円程度に留まるケースが多いようですね。 また、中小企業では退職金制度がない会社も少なくないため(30〜99人規模で約30%)、「退職金はあるもの」と思い込まずに、事前確認をした方が良さそうです。
退職金が減少傾向にある背景
近年、「退職金が減っている」という声が増えています。実際に、厚生労働省の調査では令和5年(2023年)の平均退職給付額は平成30年(2018年)に比べてやや低下しています(大卒定年退職:1,983万円→1,896万円)。
背景にある主な要因ですが、以下のようなものが挙げられるのではないかなと個人的には思います。
- 終身雇用から「ジョブ型雇用」への移行
- 成果主義・個人評価の強化
- 退職一時金から確定拠出年金(DC)への移行
- 人件費コストの最適化
退職金だけで老後は安心?
では、退職金があれば老後は安心できるでしょうか。
老後の生活費を考えるうえでよく引用されるのが「老後2,000万円問題」です。ただし、実際に必要な金額は夫婦構成、持ち家か賃貸か、医療・介護費用の有無などによって大きく異なります。
| 老後の主な支出項目(例) ● 生活費(食費・光熱費・交通費など) ● 医療費・薬代 ● 介護費用 ● 住宅修繕・リフォーム費 ● インフレによる物価上昇 |
退職金単体で老後すべてをカバーするのは難しい場合も多く、年金・退職金・個人資産形成の「三本柱」で準備することが重要だと思いますね。
まとめ|まずは「自分の退職金制度」を知ることが大切
退職金額は、以下の要素によって大きく変わります。
- 勤め先の企業規模(大企業ほど金額が大きい傾向)
- 勤続年数(長いほど増える)
- 学歴・職種
- 制度の形態(一時金のみ/年金あり/両制度併用)
政府の調査データによれば、定年まで働いた場合の平均は大卒・大学院卒で約1,900万円、中小企業では1,000万円前後が目安です。ただし、これはあくまで平均値であり、会社や個人の状況によって大きく異なります。
まずは以下の3点を確認することをおすすめします。
- 自分の会社に退職金制度があるか
- 制度の形態(一時金?年金?DC?)と計算方法
- 現時点での「見込み額」のシミュレーション
そのうえで、NISAやiDeCoなどを活用した個人の資産形成を組み合わせることで、退職金だけに依存しない老後設計を考えていきましょう。
なお、NISAやiDeCoなどを利用した資産形成は有力な選択肢の一つですが、投資には価格変動リスクがあり、元本保証ではありませので注意してくださいね。
※
本記事は一般的な情報提供を目的としており、特定の金融商品や投資手法を推奨するものではありません。
制度内容等は執筆時点の情報に基づいており、今後変更される可能性があります。
最終的な判断はご自身でご確認ください。
【参考資料】
・厚生労働省「令和5年就労条件総合調査(退職給付(一時金・年金)制度)」
・厚生労働省「令和5年就労条件総合調査(退職給付の支給実態)」
・東京都産業労働局「中小企業の賃金・退職金事情 令和6年版」